1.1 Exposé des faits
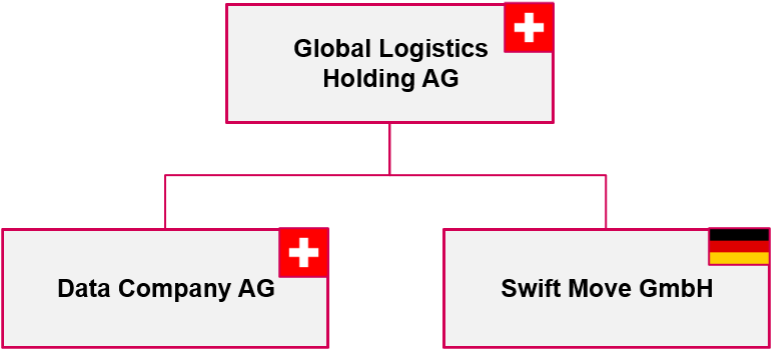
Data Company AG est une société anonyme dont le siège est à Zurich et dont l’objet social consiste à collecter, stocker et analyser les données brutes du groupe Global Logistics Group, qui opère à l’échelle internationale. Global Logistics Group est un groupe international actif dans le domaine de la logistique et du transport, composé de différentes sociétés du groupe juridiquement indépendantes. Le Global Logistics Group comprend notamment la société Swift Move GmbH, établie en Allemagne, une société de transport opérationnelle et société sœur de Data Company AG. Data Company AG et Swift Move GmbH sont détenues à 100 % par la société Global Logistics Holding AG, établie à Bâle.
La structure du groupe peut être représentée de manière simplifiée comme suit :
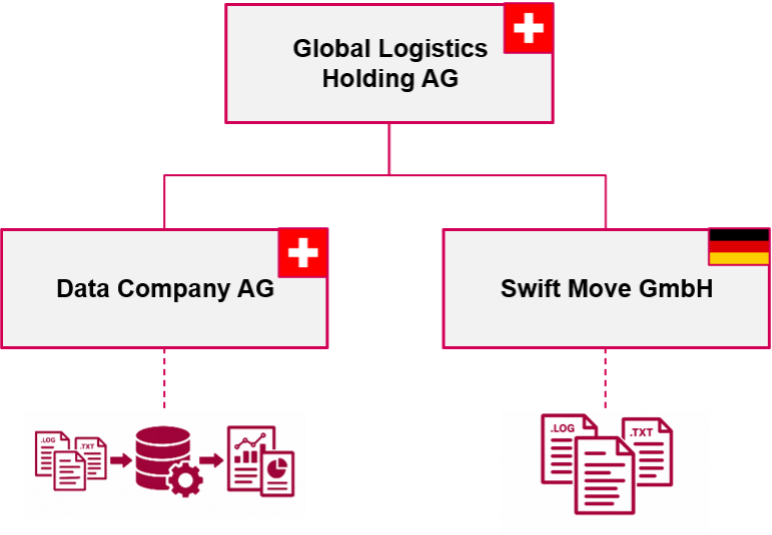
En tant que société opérationnelle, Swift Move GmbH est chargée de l’exécution physique des transports. Dans le cadre de son activité, elle collecte systématiquement diverses données brutes, notamment concernant les itinéraires, les temps de trajet, le taux de remplissage des véhicules, la consommation de carburant et les positions géographiques. Elle transmet ces données sous forme non structurée à Data Company AG. Dans le présent cas, sont considérées comme non structurées les données qui, bien qu’enregistrées, n’ont pas encore été converties dans un format de données standardisé ou sous une forme adaptée à une analyse immédiate. Il s’agit par exemple de fichiers texte et de fichiers journaux, ainsi que d’ensembles de données en continu qui n’ont pas encore fait l’objet d’un traitement ou d’une consolidation plus approfondis.
Depuis 2021, Data Company AG traite les données brutes transmises par Swift Move GmbH dans un système central de data warehouse. Ce traitement consiste à nettoyer, structurer et analyser les données. De plus, Data Company AG intègre dans son traitement les données brutes et les résultats d’analyse provenant d’autres sociétés opérationnelles du Global Logistics Group. Les données traitées et les résultats d’analyse sont mis à disposition à des fins opérationnelles via une application d’analyse et de reporting développée et exploitée par Data Company AG. Cette application constitue le produit de données grâce auquel Swift Move GmbH peut accéder à des analyses structurées, à des rapports et à des informations fondées sur les données. La création et la maintenance de l’application d’analyse et de reporting entraînent pour Data Company AG des coûts annuels de 750 000 CHF.
Swift Move GmbH utilise ce produit de données de manière ciblée pour optimiser ses activités opérationnelles. Les analyses mises à disposition lui permettent notamment de planifier ses itinéraires plus efficacement, de réduire les distances parcourues et la consommation de carburant, d’augmenter le taux de remplissage de ses véhicules et d’éviter les trajets à vide. Cela permet de réduire les coûts opérationnels et d’utiliser plus efficacement les capacités existantes. De plus, Swift Move GmbH bénéficie de la base de données à l’échelle du groupe de Data Company AG. L’intégration des données et des résultats d’analyse d’autres sociétés opérationnelles du groupe permet, entre autres, de réaliser des analyses comparatives, d’identifier les meilleures pratiques et de les transposer aux activités commerciales de Swift Move GmbH. Les enseignements tirés du produit de données peuvent également être utilisés dans le cadre de l’acquisition et de la fidélisation de la clientèle, en permettant par exemple à Swift Move GmbH de proposer des offres plus compétitives, des délais de livraison plus courts ou une plus grande sécurité de planification.
Les répercussions économiques au niveau de Swift Move GmbH peuvent être résumées comme suit :
| Économies de coûts | | Augmentation du chiffre d’affaires | | | ------------------------- | ----------- | ----------------------------- | ----------- | | Planification optimisée des itinéraires | 300 000 CHF | Acquisition de clients | 400 000 CHF | | Réduction des trajets à vide | 250 000 CHF | Fidélisation de la clientèle | 150 000 CHF | | Meilleur taux d’utilisation des véhicules | 200 000 CHF | Analyse comparative et meilleures pratiques | 100 000 CHF | | Total | 850 000 CHF | Total | 550 000 CHF |
Il n’existe pas d’accord inter-sociétés spécifique entre Data Company AG et Swift Move GmbH régissant, sur le plan juridique ou financier, le transfert des données brutes ainsi que la mise à disposition du produit de données et des résultats d’analyse. Il existe certes au sein du groupe un accord général de services inter-sociétés qui régit notamment la prestation de services internes au groupe ainsi que l’utilisation et la cession de droits de propriété intellectuelle (PI). Toutefois, le transfert de données et la mise à disposition du produit de données n’y sont pas couverts et ne sont pas expressément pris en compte dans cet accord de services, ni sur le plan juridique ni sur celui de la rémunération. Par conséquent, ces prestations sont actuellement fournies sans base contractuelle spécifique et sans rémunération distincte.
1.2 Questions
- Le transfert des données traitées, y compris les résultats d’analyse et les outils d’analyse (produit de données), de Data Company AG à Swift Move GmbH constitue-t-il une prestation ayant une contre-valeur pécuniaire ?
- Si oui, quelle est la société bénéficiaire de cette prestation ?
- Si oui, à combien s’élève cette prestation en nature ?
- Dans le cadre d’un audit interne réalisé en 2026, la direction conclut qu’il convient d’aborder le sujet de manière proactive avec l’AFC et de déclarer a posteriori les prestations en nature depuis 2021. Que doit faire concrètement Data Company AG ?
- Quelle est la situation en matière de remboursement au titre de l’impôt anticipé au niveau de Swift Move GmbH ?
2.1 Faits
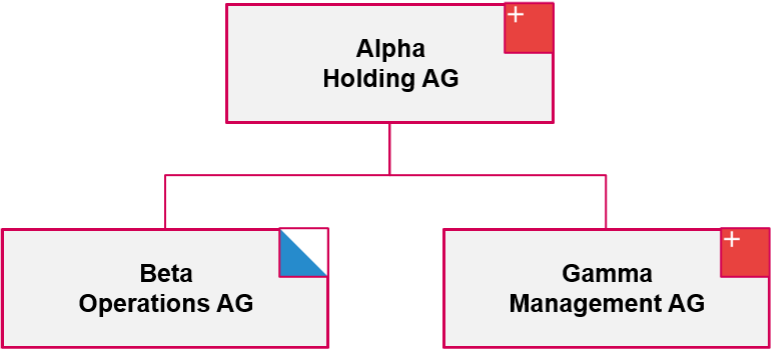
La société Gamma Management AG, dont le siège se trouve dans le canton de Schwyz, fournit des prestations de gestion et d’assistance au sein du groupe à sa société sœur, Beta Operations AG, dont le siège se trouve dans le canton de Zurich. Les deux sociétés sont détenues à 100 % par la société Alpha Holding AG, établie dans le canton de Schwyz. Pour ces prestations de gestion et d’assistance, Gamma Management AG facture chaque année à Beta Operations AG des honoraires de gestion d’un montant de 500'000 CHF.
Dans le cadre d’un contrôle fiscal, l’administration fiscale cantonale de Zurich constate que les honoraires de gestion facturés pour les années 2022 à 2025 ne résistent pas à un test de comparabilité avec des tiers et qu’il y a prestation en nature en faveur de Gamma Management AG. Les montants suivants sont pris en compte chez Beta Operations AG au titre de l’impôt sur le bénéfice :
| Prestations en nature | | | -------------------- | ----------- | | Année 2022 | 100'000 CHF | | Année 2023 | 80 000 CHF | | Année 2024 | 120 000 CHF | | Année 2025 | 100 000 CHF | | Total | 400 000 CHF |
Les prestations en nature ne sont pas contestées par Beta Operations AG aux fins de l’impôt sur les bénéfices et les décisions d’imposition acquièrent force de chose jugée en 2026. Immédiatement après leur entrée en vigueur (toujours en 2026), Beta Operations AG déclare les prestations en nature conformément aux formulaires 102 et s'acquitte de l'impôt anticipé dû, majoré des intérêts moratoires, conformément aux prescriptions de l'AFC. De plus, l'impôt anticipé est répercuté sur Gamma Management AG.
2.2 Question
Pour quelles périodes fiscales la société Gamma Management AG peut-elle demander le remboursement des impôts anticipés (en supposant que les autres conditions de remboursement soient remplies et que la procédure de déclaration ne soit pas applicable) ?
3.1 Faits
La société Second Thought AG, dont le siège est à Zurich, est détenue à 100 % par Peter Müller, domicilié à Zurich. Sur la base des comptes annuels 2025, l’assemblée générale ordinaire du 15 avril 2026 décide de verser un dividende à Peter Müller. Aucune date d’échéance particulière n’est fixée. Le dividende décidé n’est dans un premier temps pas versé.
Le 20 juin 2026, l’assemblée générale (c’est-à-dire Peter Müller) revient sur sa décision et décide, dans le cadre d’une assemblée générale extraordinaire, d’annuler la décision d’affectation du bénéfice prise le 15 avril 2026. À cette date, le dividende n’a pas encore été versé.
3.2 Questions
- Quand la créance d’impôt anticipé sur le dividende prend-elle naissance ?
- La naissance de la créance au titre de l’impôt anticipé peut-elle être « annulée » en effectuant un apport correspondant à Second Thought AG d’un montant équivalent ?
- Quelle est la pertinence de la pratique d’annulation en ce qui concerne les prêts Covid ainsi que les aides financières accordées dans des cas de rigueur liés à la Covid ?
4.1 Faits
M. Arthur Mayer est un entrepreneur prospère domicilié dans le canton de Zurich. Il est l’actionnaire unique de Mayer Holding AG, qui est elle-même l’actionnaire unique de la société d’exploitation Mayer Maschinenbau AG. Les deux sociétés ont leur siège fiscal dans le canton de Zurich.
La société Mayer Maschinenbau AG a pour objet le développement, la fabrication et la commercialisation de machines et d’installations destinées à la production industrielle.
En 2018, Mayer Holding AG a cédé l’intégralité des actions de Mayer Maschinenbau AG à la société concurrente indépendante AG pour un prix d’achat de 15 millions de CHF. En outre, le contrat d’achat d’actions prévoyait, pour les années 2019, 2020 et 2021, dont le montant dépendait de l’évolution future des activités de Mayer Maschinenbau AG. Dans le contrat d’achat d’actions, Mayer Holding AG (en tant que vendeuse) a donné diverses garanties et s’est engagée à indemniser l’acheteur.
Après la signature et la clôture de la transaction, mais encore en 2018, M. Arthur Mayer a signé avec Mayer Holding AG un contrat de cession dans lequel l’ensemble des droits et obligations découlant du contrat d’achat d’actions ont été transférés à M. Arthur Mayer à titre personnel. Ce transfert s’est effectué à titre gratuit.
Par la suite, l’activité a connu une évolution positive, à la suite de quoi M. Arthur Mayer a perçu les paiements d’earn-out suivants :
| 2019 | CHF | 200 000 | | --------- | ------- | ---------- : | | 2020 | CHF | 300 000 | | 2021 | CHF | 250 000 | | Total | CHF | 750 000 |
Dans ses déclarations d’impôts personnelles, M. Arthur Mayer a estimé que les paiements au titre de l’earn-out devaient être considérés comme des plus-values privées. Il l’a indiqué en précisant les montants correspondants dans la rubrique « Commentaires » de chaque déclaration d’impôts.
En 2023, un contrôle des livres comptables des exercices 2018 à 2022 a été effectué. L'AFC a estimé qu'il s'agissait d'une prestation en nature d'un montant total de 750 000 CHF versée par Mayer Holding AG à M. Arthur Mayer, soumise à l'impôt anticipé.
4.2 Questions
- L’avis de l’AFC est-il correct tant en ce qui concerne l’existence que le montant de la prestation en nature ?
- L'obligation relative à l'impôt anticipé peut-elle être remplie par une déclaration plutôt que par un paiement, et sous quel angle la déclaration est-elle plus avantageuse ?
- Après le dépôt du formulaire 112 en vue de la demande de la procédure de déclaration, l’AFC adresse à la société assujettie un courrier accompagné d’une facture, dans lequel elle explique pour quelles raisons la procédure de déclaration n’est pas approuvée et que l’impôt anticipé doit donc être acquitté dans un délai de 30 jours à l’aide du bulletin de versement QR joint. Aucune indication sur les voies de recours n’est fournie. La facture constitue-t-elle une décision susceptible de recours et faisant courir un délai ?