- Unternehmen
- Private
Anhand von vier praxisnahen Fallbeispielen beleuchtet Dr. iur. Angelica M. Schwarz zentrale verfahrensrechtliche Fragen der Verrechnungssteuer 2026 – von geldwerten Leistungen über die Storno-Praxis bis zur Übertragung vertraglicher Rechte und Pflichten. Sichern Sie sich alle Unterlagen aus diesem Workshop, inkl. die ausführlichen Falllösungen der Expertin.
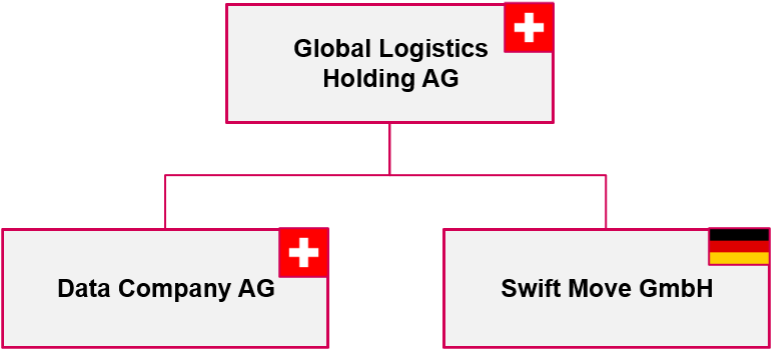
Die Data Company AG ist eine in Zürich ansässige Aktiengesellschaft, deren Geschäftszweck es ist, die Rohdaten der international agierenden Global Logistics Group zu sammeln, zu speichern und zu analysieren. Die Global Logistics Group ist ein weltweit tätiger Konzern im Bereich Logistik und Transport, der aus verschiedenen rechtlich selbstständigen Konzerngesellschaften besteht. Zur Global Logistics Group gehört unter anderem die in Deutschland ansässige Swift Move GmbH, eine operative Transportgesellschaft und Schwestergesellschaft der Data Company AG. Die Data Company AG und die Swift Move GmbH werden zu 100% von der in Basel ansässigen Global Logistics Holding AG gehalten.
Die Gruppenstruktur kann vereinfacht wie folgt dargestellt werden:
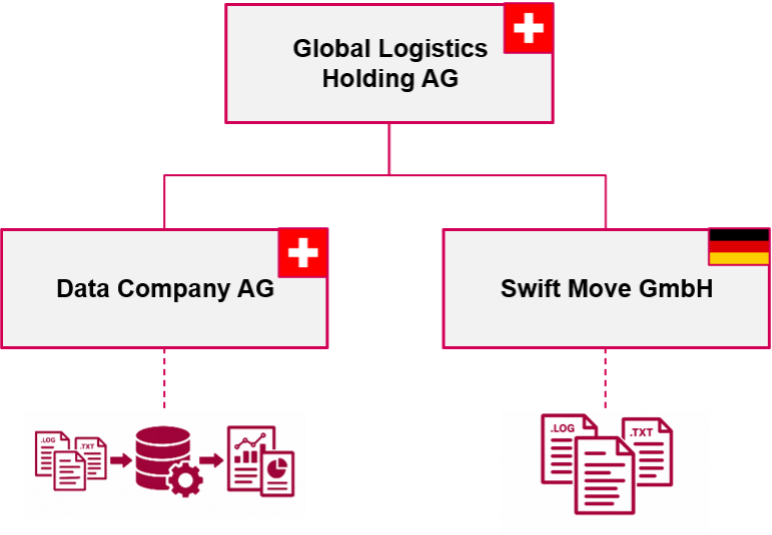
Die Swift Move GmbH ist als operative Gesellschaft für die physische Durchführung von Transporten verantwortlich. Im Rahmen ihrer Geschäftstätigkeit erfasst sie systematisch verschiedene Rohdaten, insbesondere zu Routenverläufen, Fahrtzeiten, Fahrzeugauslastungen, Kraftstoffverbräuchen und geografischen Positionen. Diese Daten übermittelt sie in unstrukturierter Form an die Data Company AG. Als unstrukturiert gelten im vorliegenden Sachverhalt Daten, die zwar erfasst, jedoch noch nicht in ein standardisiertes Datenformat oder in eine für unmittelbare Analysen geeignete Form überführt wurden. Dazu gehören beispielsweise Text- und Log-Dateien sowie fortlaufende Datensätze, die noch keiner weitergehenden Aufbereitung oder Konsolidierung unterzogen wurden.
Die Data Company AG verarbeitet die von der Swift Move GmbH übermittelten Rohdaten seit 2021 in einem zentralen Data-Warehouse-System. Dabei werden die Daten bereinigt, strukturiert und analysiert. Zusätzlich bezieht die Data Company AG Rohdaten und Analyseergebnisse anderer operativer Gesellschaften der Global Logistics Group in die Verarbeitung ein. Die aufbereiteten Daten und Analyseergebnisse werden über eine von der Data Company AG entwickelte und betriebene Analyse- und Reporting-Anwendung für die operative Nutzung bereitgestellt. Diese Anwendung bildet das Datenprodukt, über das die Swift Move GmbH auf strukturierte Auswertungen, Berichte und datenbasierte Erkenntnisse zugreifen kann. Die Erstellung sowie der Unterhalt der Analyse- und Reporting-Anwendung verursacht bei der Data Company AG Kosten von jährlich CHF 750'000.
Die Swift Move GmbH setzt das Datenprodukt gezielt zur Optimierung ihrer operativen Geschäftstätigkeit ein. Die bereitgestellten Auswertungen ermöglichen ihr insbesondere, Routen effizienter zu planen, Fahrtstrecken und Kraftstoffverbrauch zu reduzieren, die Auslastung ihrer Fahrzeuge zu erhöhen und Leerfahrten zu vermeiden. Auf diese Weise können operative Kosten gesenkt und vorhandene Kapazitäten effizienter eingesetzt werden. Darüber hinaus profitiert die Swift Move GmbH von der gruppenweiten Datengrundlage der Data Company AG. Durch die Einbeziehung der Daten und Analyseergebnisse anderer operativer Konzerngesellschaften können unter anderem Benchmarking-Analysen durchgeführt und Best Practices identifiziert und auf die Geschäftstätigkeit der Swift Move GmbH übertragen werden. Die aus dem Datenprodukt gewonnenen Erkenntnisse können zudem im Rahmen der Kundenakquise und Kundenbindung eingesetzt werden, indem die Swift Move GmbH beispielsweise wettbewerbsfähigere Angebote, kürzere Lieferzeiten oder eine höhere Planungssicherheit anbieten kann.
Die wirtschaftlichen Auswirkungen auf Stufe der Swift Move GmbH können wie folgt zusammengefasst werden:
| Kosteneinsparungen | Umsatzsteigerung | ||
|---|---|---|---|
| Optimierte Routenplanung | CHF 300’000 | Kundengewinnung | CHF 400’000 |
| Reduktion Leerfahrten | CHF 250’000 | Kundenbindung | CHF 150’000 |
| Höhere Fahrzeugauslastung | CHF 200’000 | Benchmarking & Best Practices | CHF 100’000 |
| Total | CHF 850’000 | Total | CHF 550’000 |
Zwischen der Data Company AG und der Swift Move GmbH besteht kein spezifisches Intercompany Agreement, welches den Transfer der Rohdaten sowie die Bereitstellung des Datenprodukts und der Analyseergebnisse rechtlich oder finanziell regelt. Zwar besteht innerhalb des Konzerns ein allgemeines Intercompany Service Agreement, welches insbesondere die Erbringung konzerninterner Dienstleistungen sowie die Nutzung und Überlassung von Immaterialgüterrechten (IP) regelt. Der Datentransfer und die Bereitstellung des Datenprodukts werden davon jedoch nicht erfasst und finden im Service Agreement weder in rechtlicher noch in vergütungsbezogener Hinsicht ausdrücklich Berücksichtigung. Entsprechend erfolgen diese Leistungen derzeit ohne spezifische vertragliche Grundlage und ohne gesonderte Vergütung.
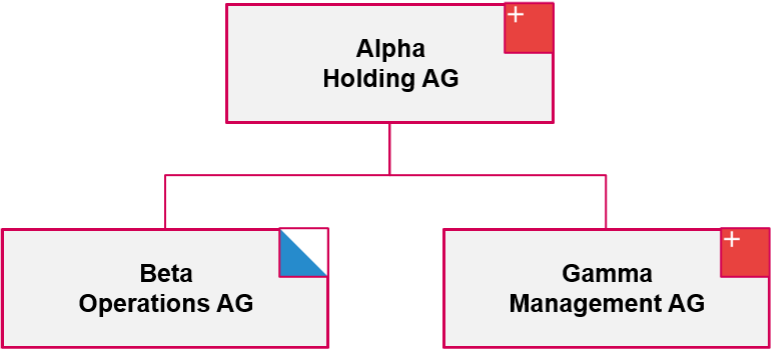
Die Gamma Management AG mit Sitz im Kanton Schwyz erbringt konzerninterne Management- und Unterstützungsleistungen an ihre Schwestergesellschaft, die Beta Operations AG mit Sitz im Kanton Zürich. Beide Gesellschaften werden zu 100% durch die im Kanton Schwyz ansässige Alpha Holding AG gehalten. Für die Management- und Unterstützungsleistungen verrechnet die Gamma Management AG der Beta Operations AG jährlich Management Fees in der Höhe von CHF 500'000.
Im Rahmen einer Steuerrevision stellt das kantonale Steueramt Zürich fest, dass die verrechneten Management Fees für die Jahre 2022 bis 2025 einem Drittvergleich nicht standhalten und zugunsten der Gamma Management AG eine geldwerte Leistung vorliegt. Folgende Beträge werden bei der Beta Operations AG gewinnsteuerrechtlich aufgerechnet:
| Geldwerte Leistungen | |
|---|---|
| Jahr 2022 | CHF 100’000 |
| Jahr 2023 | CHF 80’000 |
| Jahr 2024 | CHF 120’000 |
| Jahr 2025 | CHF 100’000 |
| Total | CHF 400’000 |
Die geldwerten Leistungen werden für die Zwecke der Gewinnsteuern durch die Beta Operations AG nicht bestritten und die Veranlagungen erwachsen im Jahr 2026 in Rechtskraft. Unmittelbar nach Rechtskraft (immer noch im Jahr 2026) deklariert die Beta Operations AG die geldwerten Leistungen gemäss den Formularen 102 und führt die geschuldete Verrechnungssteuer mitsamt Verzugszinsen entsprechend der ESTV ab. Zusätzlich wird die Verrechnungssteuer auf die Gamma Management AG überwälzt.
Für welche Steuerperioden kann die Gamma Management AG die Verrechnungssteuern zurückverlangen (unter der Annahme, dass die übrigen Rückerstattungsvoraussetzungen erfüllt sind und das Meldeverfahren nicht anwendbar ist)?
Die Second Thought AG mit Sitz in Zürich wird zu 100% von Peter Müller, wohnhaft in Zürich, gehalten. Gestützt auf die Jahresrechnung 2025 beschliesst die ordentliche Generalversammlung am 15. April 2026 die Ausschüttung einer Dividende an Peter Müller. Ein besonderes Fälligkeitsdatum wird nicht festgelegt. Die beschlossene Dividende wird zunächst nicht ausbezahlt.
Am 20. Juni 2026 kommt die Generalversammlung (also Peter Müller) auf ihren Entscheid zurück und beschliesst im Rahmen einer ausserordentlichen Generalversammlung, den am 15. April 2026 gefassten Gewinnverwendungs-beschluss rückgängig zu machen. Zu diesem Zeitpunkt ist die Dividende noch nicht ausbezahlt worden.
Herr Arthur Mayer ist erfolgreicher Unternehmer mit Wohnsitz im Kanton Zürich. Er ist Alleinaktionär der Mayer Holding AG, welche wiederum Alleinaktionärin der operativ tätigen Mayer Maschinenbau AG ist. Beide Gesellschaften haben ihren steuerrechtlichen Sitz im Kanton Zürich.
Die Mayer Maschinenbau AG bezweckt die Entwicklung, Herstellung und den Vertrieb von Maschinen und Anlagen für die industrielle Fertigung.
Im Jahr 2018 veräusserte die Mayer Holding AG sämtliche Aktien an der Mayer Maschinenbau AG an die unabhängige Konkurrenz AG zu einem Kaufpreis von CHF 15 Mio. Zusätzlich wurden im Aktienkaufvertrag für die Jahre 2019, 2020 und 2021 rein erfolgsabhängige Earn-Out-Zahlungen vereinbart, deren Höhe sich nach der künftigen Geschäftsentwicklung der Mayer Maschinenbau AG richtete. Im Aktienkaufvertrag hat die Mayer Holding AG (als Verkäuferin) verschiedene Gewährleistungen und Schadloshaltungen abgegeben.
Nach Abschluss des Signing sowie des Closings aber noch im Jahr 2018 unterzeichnete Herr Arthur Mayer mit der Mayer Holding AG einen Übertragungsvertrag, in welchem sämtliche Rechte und Pflichten aus dem Aktienkaufvertrag Herrn Arthur Mayer persönlich übertragen wurden. Die Übertragung erfolgte entschädigungslos.
In der Folge konnte eine positive Geschäftsentwicklung verzeichnet werden, woraufhin Herr Arthur Mayer folgende Earn-Out-Zahlungen vereinnahmte:
| 2019 | CHF | 200’000 |
|---|---|---|
| 2020 | CHF | 300’000 |
| 2021 | CHF | 250’000 |
| Total | CHF | 750’000 |
In den privaten Steuererklärungen von Herrn Arthur Mayer stellte er sich auf den Standpunkt, dass die Earn-Out-Zahlungen als private Kapitalgewinne zu qualifizieren seien. Mit Nennung des jeweiligen Betrags führte er dies im Kommentarfeld der jeweiligen Steuererklärung entsprechend auf.
Im Jahr 2023 erfolgte eine Revision der Geschäftsbücher 2018 bis 2022. Die ESTV vertrat die Auffassung, es liege eine geldwerte Leistung im Umfang von total CHF 750'000 von der Mayer Holding AG an Herr Arthur Mayer vor, welche der Verrechnungssteuer unterliege.