1. Faits
Giovanni Eroini est propriétaire d’une maison située dans la commune de Samedan, qu’il a achetée en 2019 à la valeur vénale de 920 000 CHF. Alors que le rez-de-chaussée, qu’il a loué, abrite un salon de coiffure, il occupe lui-même les premier et deuxième étages avec son épouse et ses deux enfants. Les combles ne sont ni isolés ni aménagés et servent de grenier. Le bien immobilier fait partie du patrimoine privé de Giovanni Eroini.
En 2020, M. Eroini a fait transformer et rénover sa maison, à l’exception du rez-de-chaussée. En conséquence, il a fait valoir dans sa déclaration d’impôt 2020 les coûts liés aux investissements suivants :
a) Les murs de toute la maison ont été repeints. Dans les chambres, le parquet a été refait.
b) Dans le salon, l’ancienne moquette a été retirée et remplacée par un parquet en chêne.
c) Entre le salon et la cuisine, un mur a été abattu et une cheminée a été installée.
d) Les combles ont été isolés afin de réduire la consommation d'énergie. Ils continuent d'être utilisés comme grenier.
e) Variante du point d) : les combles ont non seulement été isolés, mais également transformés en appartement.
- Comment les travaux d’entretien et de rénovation effectués par M. Eroini sur sa maison doivent-ils être évalués du point de vue fiscal ? Quelles dépenses peut-il déduire fiscalement ?
- Quelle date est déterminante pour la déductibilité des investissements visant à préserver la valeur du bien : la date de facturation ou la date de paiement ?
- Quelle est la situation juridique si M. Eroini omet par inadvertance de déclarer certains investissements visant à préserver la valeur de son bien dans sa déclaration d’impôt et les fait valoir, des années plus tard, lors d’une vente, comme des investissements visant à augmenter la valeur du bien ?
2. Variante 1 des faits
Après que le coiffeur a résilié le bail, M. Eroini fait rénover sa maison de fond en comble. Selon le décompte des travaux, les coûts s’élèvent au total à CHF 1'025'000. À l’issue des travaux de transformation ou de rénovation totale de sa maison, une nouvelle estimation officielle a été réalisée, qui fait état d’une valeur vénale de CHF 1'920'000.
Concrètement, M. Eroini réalise les investissements suivants :
- Au rez-de-chaussée, il fait transformer le salon de coiffure en un appartement de 5 pièces.
- Au premier étage, il fait abattre un mur intérieur afin de créer une grande cuisine-séjour. Il fait également construire un balcon.
- Au deuxième étage, il fait entièrement vider l’espace et procéder à un nouvel agencement.
- La cage d'escalier est déplacée de l'intérieur vers l'extérieur.
- Les combles seront isolés et transformés en appartement.
- Comment les investissements de M. Eroini doivent-ils être qualifiés sur le plan fiscal ?
- Les éventuels frais de démantèlement (par exemple, le démontage des installations électriques) sont-ils déductibles ?
3. Variante 2 des faits
Après avoir acheté sa maison en 2019, M. Eroini a renoncé à une rénovation complète. En revanche, deux ans après l’achat de sa maison, au cours de la période fiscale 2021, il a fait installer une installation photovoltaïque (sur le toit de sa maison) équipée d’un système de stockage par batterie. Sa puissance est inférieure à 100 kWc (kilowatts-crête). De plus, il a fait isoler entièrement la maison (toiture comprise), installer de nouvelles fenêtres, couvrir et vitrer entièrement la terrasse pour agrandir l’espace de vie, et installer une nouvelle cuisine.
Coûts engagés :
- Installation photovoltaïque avec un système de stockage par batterie : 60 000 CHF (dont 15 000 CHF pour le système de stockage par batterie). M. Eroini se voit octroyer par le canton des Grisons, pour la construction de l’installation photovoltaïque, des subventions, à savoir une indemnité unique d’un montant de 18'000 CHF (petite indemnité unique, KLEIV). La prime unique au sens de l’art. 25 de la loi sur l’énergie (EnG) a remplacé la rétribution à prix coûtant du courant injecté (RPC, art. 7a aEnG).
Depuis 2018, la KLEIV peut être demandée pour les installations photovoltaïques d’une puissance nominale inférieure à 100 kWc. Les exploitants d’installations d’une puissance égale ou supérieure à 100 kWc peuvent demander une importante indemnité forfaitaire (GREIV).
- Isolation de toute la maison : 400 000 CHF.
- Nouvelles fenêtres : 50 000 CHF.
- Toiture et vitrage de la terrasse pour agrandir l'espace de vie : 25 000 CHF.
- Remplacement de la cuisine : 30'000 CHF.
Revenu net (= total des revenus moins les frais professionnels et les déductions générales [avant déduction des déductions sociales]) de M. Eroini pour la période fiscale 2021, avant prise en compte des coûts susmentionnés : 145 000 CHF.
- Les investissements destinés à réaliser des économies d’énergie et à protéger l’environnement peuvent-ils faire l’objet d’une déduction fiscale ? Dans quels cas ?
- a) L’investissement de M. Eroini dans l’installation photovoltaïque et le système de stockage par batterie est-il de nature à favoriser les économies d’énergie et donc déductible ?
b) Quelle serait la situation juridique si M. Eroini installait l’installation photovoltaïque non pas sur le toit de sa maison, mais dans son jardin ?
3. Quelles sont les conséquences de la KLEIV d'un montant de 18 000 CHF du point de vue fiscal ?
4. Quelle serait la situation juridique si M. Eroini avait déduit la totalité des investissements pour l’installation photovoltaïque, d’un montant de 60 000 CHF, lors de sa déclaration fiscale de 2021, mais ne percevait la KLEIV d’un montant de 18 000 CHF qu’en 2022 ?
5. Comment évaluez-vous les dépenses liées à l’isolation de l’ensemble de la maison, aux nouvelles fenêtres plus performantes sur le plan énergétique, à la couverture et au vitrage de la terrasse pour agrandir l’espace de vie, ainsi qu’au remplacement de la cuisine ?
6. À combien s’élèvent les dépenses liées aux économies d’énergie et à la protection de l’environnement que M. Eroini n’a pas pu déduire intégralement au cours de la période fiscale 2021 ? Que peut concrètement demander M. Eroini concernant ces dépenses ?
7. Pourquoi la question de savoir si les dépenses immobilières engagées visent (uniquement) à maintenir la valeur du bien ou si elles servent à réaliser des économies d’énergie et à protéger l’environnement peut-elle avoir de l’importance ?
8. Quelle est la situation juridique concernant les coûts de l'installation photovoltaïque dans le cadre d'une rénovation totale ?
4. Variante 3 des faits
M. Eroini n’utilise pas la totalité de l’électricité produite pour sa propre consommation. Il réinjecte l’énergie excédentaire dans le réseau. En contrepartie, il perçoit de la compagnie d’électricité concernée une rémunération pour l’injection (appelée « rachat ») de 10.
- Comment la rémunération pour l'injection d'électricité est-elle traitée sur le plan fiscal ?
- L'installation photovoltaïque de M. Eroini ne fournit pas suffisamment d'énergie, notamment pendant les mois d'hiver. C'est pourquoi il achète de l'énergie à la compagnie d'électricité pour un montant de 6.
Qu'est-ce qui est considéré comme un revenu imposable ?
5. Variante 4
M. Eroini détient son bien immobilier dans son patrimoine professionnel. Il convient de noter ici que l’exploitation d’une installation photovoltaïque sur un bien immobilier occupé par son propriétaire ne constitue généralement pas une activité lucrative indépendante.
- Quelles dispositions s’appliquent dans cette configuration – d’un point de vue général ainsi qu’au regard de la situation de base et de la variante 1 ?
1. Situation de base
Stefanie Ernst est propriétaire d’un terrain situé dans la ville de Zurich (Sihl Manegg), dont elle a hérité en 2009 de sa mère, alors décédée. Au moment de la succession, ce bien immobilier libre de toute dette a été évalué à 7 800 000 CHF par le cabinet Wüest & Kunz.
Au moment de la succession, la parcelle abritait la maison familiale de Stefanie, dans laquelle sa mère, Mme Ernst, avait vécu jusqu’à son décès. Cette villa d’industriel, construite dans les années 1890, appartient à la famille depuis toujours. Elle disposait d’un vaste terrain et bénéficiait d’une excellente desserte entre la Sihl, l’autoroute et la ligne ferroviaire de la vallée de la Sihl. Le vaste parc est magnifiquement niché entre deux bras de la Sihl et entouré d’arbres centenaires.
Les moyens financiers des parents d’Ernst ne leur permettaient toutefois plus, ces dernières années, d’entreprendre des rénovations importantes. Ils suffisaient toutefois pour l’entretien nécessaire. À la mort de la mère, la propriété était dans un état modeste, mais habitable. Il en allait de même pour le parc, qui nécessitait beaucoup d’entretien et de soins.
Grâce à sa situation financière personnelle solide, Stefanie a pu réaliser son rêve et a soigneusement restauré la villa entre 2010 et 2013. Elle a principalement investi dans des équipements économes en énergie et isolants. De plus, le parc a été agrémenté d’un élégant étang de baignade et le pavillon ancien a été entièrement mis aux normes énergétiques actuelles. Le coût total des mesures d’efficacité énergétique et de valorisation immobilière, ainsi que de la construction de la piscine, s’élève à 2 200 000 CHF.
La villa est située au cœur d’un projet pilote à long terme visant à instaurer la « société à 2 000 watts ». La vie urbaine et l’habitat densifié gagnent du terrain. La hausse constante des prix de l’immobilier, la baisse des taux d’intérêt et, enfin, le développement du quartier ont conduit Stefanie à rejoindre le projet de développement local en 2015 et à aménager le terrain en collaboration avec un entrepreneur général.
Quatre immeubles collectifs élégants, comprenant chacun 7 appartements (de 90 mètres carrés chacun), ont été construits sur le terrain. La valeur marchande estimée s’élève à 42 840 000 CHF compte tenu de la vente prévue de chaque bien immobilier, tandis que les coûts de construction se sont élevés à environ 12 600 000 CHF.
Stefanie Ernst a l'intention de vendre entre trois et dix appartements directement à des particuliers de son entourage et de louer le reste.
- Quelles questions ou thématiques fiscales se posent de manière générale pour Stefanie Ernst dans le cadre de la vente de ces immeubles collectifs ?
- Comment calcule-t-on l’impôt sur les gains immobiliers et les coûts d’acquisition déterminants ?
2. Variante 1 du cas
Dans le cadre de la conception des immeubles collectifs, il a été exigé de conserver l’enveloppe extérieure de la villa historique de l’industriel, y compris son étang naturel. En ce qui concerne le pavillon de jardin néo-rococo, avec son parquet en chêne à motif en chevrons, ses moulures richement décorées et ses revêtements en marbre, les services de protection du patrimoine sont intervenus.
Mme Ernst s’est mise d’accord avec les autorités pour que le pavillon soit conservé à l’identique, mais qu’il puisse être déplacé à un autre emplacement au sein du terrain existant. Les travaux de conservation du patrimoine correspondants s’élèvent à environ 500 000 CHF.
Sur le terrain restant, il est donc encore possible de construire trois immeubles collectifs. La villa de l’industriel a été intégrée avec soin au projet et aménagée en bureaux modernes. Stefanie Ernst a l’intention de vendre entre trois et dix appartements directement à des particuliers de son entourage et de louer le reste.
Compte tenu de l’attrait des surfaces de bureaux, la vente de l’ensemble (villa avec bureaux et trois immeubles collectifs) pourrait rapporter environ 37 000 000 CHF. Les coûts de construction resteraient inchangés, à environ 12 600 000 CHF.
- Le nouvel aménagement du territoire et les prescriptions en matière de protection des monuments historiques entraînent-ils une modification du montant de l’impôt sur les gains immobiliers ou de sa base d’imposition ?
3. Variante 2 du cas
En 1992, la mère de Stefanie Ernst a hérité d’une fortune considérable de sa sœur vivant aux États-Unis. Elle a décidé de quitter l’ancienne villa pour emménager dans un appartement urbain moderne, qu’elle avait réaménagé pour l’adapter à ses besoins de personne âgée.
Elle a continué à entretenir le jardin entourant la villa de l’industriel par passion. Elle a toutefois laissé la villa elle-même, qui était déjà fortement négligée depuis des années, se délabrer. La villa de l’industriel n’offrait plus d’abri qu’aux oiseaux, aux renards et aux souris. Dans le pavillon, on ne voyait pour ainsi dire que des pigeons.
C’est dans cet état que Stefanie Ernst a hérité en 2009 de la propriété située au bord de la Sihl. Comme elle vivait elle-même aux États-Unis avec sa compagne depuis 2005, la propriété est restée en friche pendant de nombreuses années. La villa servait de centre d’élevage de hérissons à ProNatura.
En 2015, Mme Ernst a décidé de mettre en œuvre le projet décrit ci-dessus (état des faits) et de procéder comme indiqué dans l'exposé des faits ci-dessus.
- Le fait que tant la mère de Mme Ernst que Stefanie Ernst aient complètement négligé le bien immobilier a-t-il une incidence sur le calcul des frais d’investissement aux fins de l’impôt sur les gains immobiliers ?
1. Exposé des faits
En janvier 2022, Mme Zürcher (veuve) a cédé à ses deux descendants une parcelle de terrain à bâtir (non grevée) de 15 000 m² située à la périphérie de Zurich. Il n’y a pas d’autres héritiers légaux. Le contrat (contrat de transfert de propriété – donation mixte) prévoyait notamment les dispositions suivantes :
- paiement d’un prix d’achat de 15 000 CHF,
- l’acquisition du terrain par les descendants « dans le cadre d’une communauté héréditaire anticipée en propriété commune à parts égales »,
- la part de donation ne doit pas être prise en compte dans le calcul de la compensation successorale de Mme Zürcher,
- Toutes les dettes fiscales liées à ce bien immobilier sont à la charge des descendants. Si de tels impôts devaient être dus par Mme Zürcher, les descendants devront l’indemniser.
Mme Zürcher a reçu ce bien immobilier, conjointement avec son frère, M. Berner, à parts égales en 2000 de la part de leur mère (décédée en 2002) dans le cadre d’une donation. La mère était déjà propriétaire exclusive du bien immobilier avant 1960. En 2011, M. Berner (sans enfant et célibataire) a cédé sa part à Mme Zürcher à titre de donation. Aucun impôt sur les donations ni aucun impôt sur les gains immobiliers n’a été prélevé à l’époque.
La parcelle de terrain à bâtir est actuellement en friche (prairie non bâtie) et a jusqu’à présent été imposée sur la base de sa valeur de rendement. Elle fait (ou faisait) partie du patrimoine privé de chacune des personnes mentionnées et n’est plus soumise depuis plusieurs décennies aux dispositions de la loi fédérale sur le droit foncier rural. Aucun reclassement en zone constructible (amélioration des possibilités d’utilisation) n’a eu lieu depuis 2021.
Les valeurs suivantes sont disponibles :
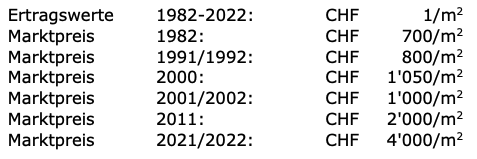
- Les descendants ont l’intention de construire quatre immeubles collectifs sur cette parcelle. Ceux-ci sont destinés à être loués à des tiers (aucune vente, même partielle, n’est envisagée). Afin de vérifier la faisabilité financière du projet, ils souhaitent savoir quels impôts leur seront imposés dans le cadre de ce projet de construction et à quel montant ceux-ci s'élèveront. Il convient de partir de l'hypothèse que le début des travaux aura lieu fin décembre 2022.
- Au plus tard à l’achèvement du projet de construction, chacun des deux héritiers souhaite détenir deux immeubles collectifs en propriété exclusive. Il convient de partir de l’hypothèse fictive selon laquelle les différents immeubles collectifs ont une valeur identique, avec une part égale du terrain pour chacun, et que la plus-value résultant du projet de construction correspond aux investissements. Ils refusent toutefois de constituer une propriété par étages pour l’ensemble des immeubles collectifs. Ils souhaitent savoir à quel moment le partage doit être effectué sans entraîner d’impôts supplémentaires.
Variante 1 des faits
Mme Zürcher n’est pas veuve, mais mariée. Les autres éléments des faits restent inchangés ; en particulier, la parcelle ne sera transférée qu’aux deux descendants en 2022.
- Cette variante modifie-t-elle les conséquences fiscales liées au partage de la parcelle par les descendants ?
Scénario 2
Au milieu de la parcelle se trouvent encore les murs d’une ancienne grange (qui n’est plus utilisable). Comme indiqué dans l’hypothèse de base, la parcelle est imposée à sa valeur de rendement (1 CHF/m²) en tant que partie de la fortune privée. De même, les autres éléments des faits restent inchangés par rapport à l’hypothèse de base.
- Des vérifications ont montré qu’un lotissement avec la grange encore existante serait complexe, car la nouvelle limite de la parcelle passe en plein milieu de la grange. Les descendants souhaitent donc savoir s’il est judicieux, d’un point de vue fiscal, de ne procéder au lotissement qu’après la démolition ou l’enlèvement de la grange.
1. Faits de base
A est propriétaire du terrain x, sur lequel se trouve un bâtiment. Les coûts d’investissement du terrain s’élèvent à 20 millions de CHF, sa valeur vénale s’élève à 30 millions de CHF. Derrière le terrain x se trouve un terrain y, légèrement surélevé, appartenant à B. B souhaite s’assurer de conserver sa belle vue sur les Alpes et propose à A de lui accorder une servitude foncière (restriction concernant la hauteur des plantations et des constructions) au profit de son terrain y et à la charge de son terrain x. En contrepartie, B propose à A 1 million de CHF. A accepte. Un contrat de servitude correspondant est conclu et la servitude foncière est inscrite au registre foncier.
- Comment l’indemnité d’un million de francs suisses versée à A doit-elle être traitée fiscalement ?
- B peut-il faire valoir fiscalement ce paiement comme déduction et, le cas échéant, au titre de quel type d’impôt ?
2. Variante 1 des faits
Le terrain x est situé au bord du lac de Greifen, dans le canton de Zurich, et n’est occupé que par une petite maison individuelle ancienne. La majeure partie n’est pas bâtie, en particulier toute la moitié droite (vue depuis le lac). B bénéficie d’une vue sur le lac depuis son terrain y grâce à la faible densité de construction du terrain x. Elle souhaite préserver cette vue depuis son terrain y et propose à A d’établir une interdiction de construire sur la moitié non bâtie du terrain x, sous forme de servitudes foncières au profit de son terrain y et à la charge du terrain x. En contrepartie, elle offre une rémunération de 3 millions de CHF. A accepte à nouveau l’accord. Le prix d’acquisition de l’ensemble de la parcelle (hors bâtiments) s’élevait à 2 millions de CHF ; sa valeur vénale (hors bâtiments) s’élève aujourd’hui à 8 millions de CHF.
Quelques années plus tard, A reçoit une offre extrêmement intéressante de la part d’un acheteur potentiel pour le terrain x. Celui-ci ne souhaite toutefois l’acquérir que si l’interdiction de construire est préalablement levée. B est entre-temps décédée et ses héritiers, qui vivent à l’étranger, ont mis en location le bien immobilier y et ne s’y intéressent plus. A propose aux héritiers 3,5 millions de francs suisses pour la levée de l'interdiction de construire. Les héritiers acceptent l'offre.
- Comment l'indemnité de 3 millions de CHF versée par A au titre de l'interdiction de construire doit-elle être traitée fiscalement ?
- Comment l'indemnité de 3 millions de CHF versée au titre de l'interdiction de construire doit-elle être traitée fiscalement pour B ?
- Comment l'indemnisation relative à la levée de l'interdiction de construire doit-elle être traitée fiscalement pour les héritiers ?
- Comment l'indemnisation pour la levée de l'interdiction de construire doit-elle être traitée fiscalement pour A ?
3. Variante 2a)
Le terrain x, situé dans le canton de Zurich, n'est pas bâti. A accorde à B un droit de superficie sur le terrain x, en contrepartie duquel B verse une indemnité unique de 1 million de CHF et un loyer de superficie annuel de 30 000 CHF.
Le droit de superficie est défini comme suit :
- Sous-variante 1 : servitude personnelle irrégulière, c'est-à-dire un droit de superficie en faveur de B, qui est transférable et transmissible par succession, d'une durée maximale autorisée de 100 ans. Dans cette sous-variante 1, B cède ensuite le droit de superficie à C pour 100 000 CHF ;
- Sous-variante 2 : servitude personnelle régulière, c'est-à-dire un droit de superficie au profit de B, qui n'est ni cessible ni transmissible par succession ;
- Sous-variante 3 : servitude foncière, c'est-à-dire un droit de superficie grevant le terrain x et au profit du terrain voisin y.
- Comment l'indemnité versée pour l'octroi du droit de superficie doit-elle être traitée fiscalement chez le bénéficiaire selon les différentes formes juridiques ?
a. Servitude
personnelle irrégulière b. Servitude
personnelle régulière c. Servitude personnelle régulière
2. Dans la sous-variante 1, comment faut-il traiter fiscalement la cession du droit de superficie ?
4. Variante 2b)
Situation identique à celle de la variante 2a, mais le terrain x est désormais bâti. B verse à A, en plus des montants susmentionnés (indemnité unique et redevance annuelle de droit de superficie), une indemnité de 500 000 CHF pour le bâtiment existant. Sous-variantes identiques à celles de la variante 2a).
- Comment l'indemnité unique de 500 000 CHF versée pour le bâtiment existant doit-elle être traitée fiscalement dans les sous-variantes 1 à 3 ?