1.1 Faits
A est de nationalité allemande et réside en Suisse depuis deux ans. Son ami B, qui réside lui aussi en Suisse, envisage de financer un projet d'investissement. Pour l'aider, A accorde à B un prêt d'un million d'euros. Ce prêt n’est pas garanti. A et B conviennent d’un taux d’intérêt de seulement 2 % par an. Aucune autre contrepartie de la part de B n’est prévue.
La même année, A verse en outre 250 000 euros à une fondation du canton des Grisons. Conformément au droit suisse, cette fondation poursuit exclusivement des objectifs d'utilité publique et bénéficie d'un régime fiscal préférentiel dans le canton des Grisons. Les fonds doivent être utilisés pour des projets visant à promouvoir l'éducation et la science.
1.2 Question
L'octroi du prêt ou le don est-il soumis à l'impôt allemand sur les donations ?
1.3 Complément d’information sur les faits
A détient par ailleurs des participations dans deux sociétés de capitaux dont le siège et la direction se trouvent en Suisse (voir le schéma ci-dessous). A souhaite apporter sa participation dans la société AA AG à la société AC AG et reçoit en contrepartie de nouvelles actions de la société AC AG, de sorte qu’il détiendra à l’avenir une participation de 55 % au lieu de 50 % auparavant.
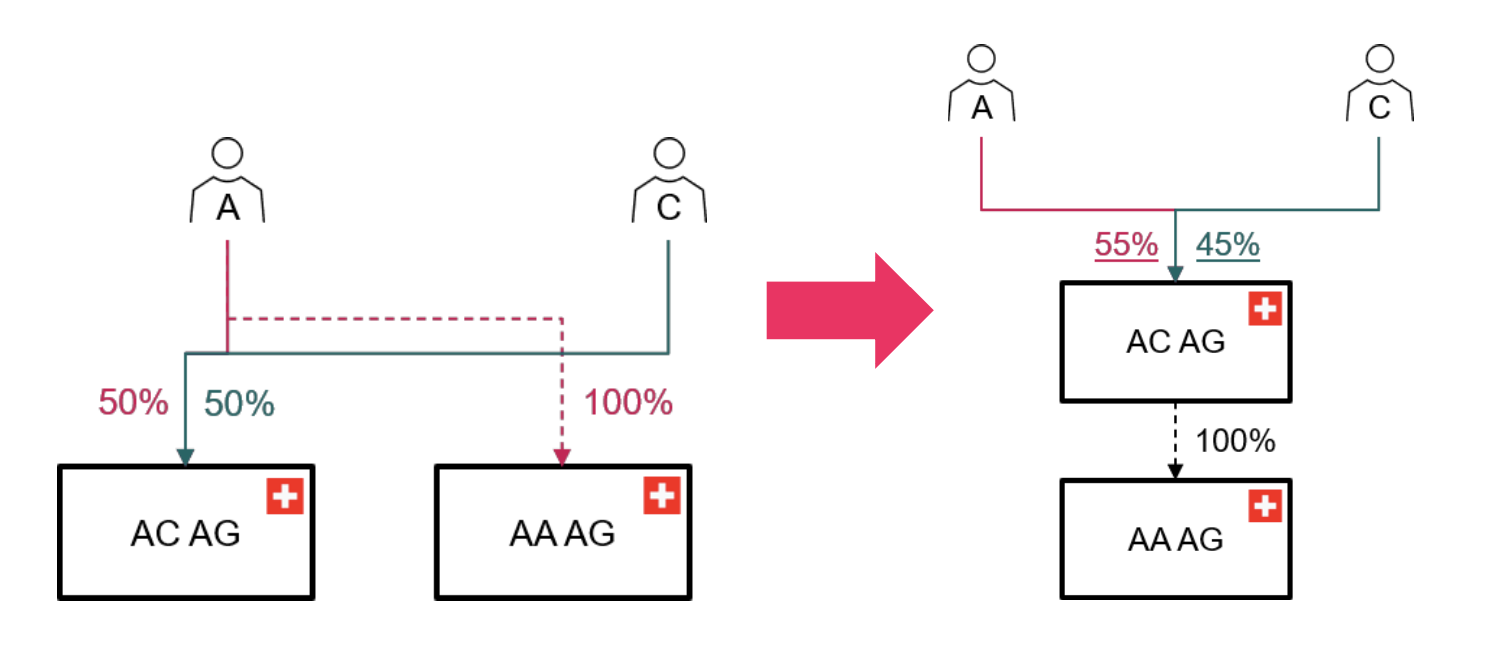
1.4 Question
Cette opération est-elle soumise à l’impôt allemand sur les donations ?
2.1 Faits
A vit avec son épouse et leurs enfants dans une maison individuelle à Zurich, où se trouve également le centre de ses intérêts personnels.
A est ressortissant américain et dispose d'un compte-titres auprès d'une banque à New York, grâce auquel il perçoit des dividendes ainsi que des plus-values provenant de la cession d'actions de sociétés de capitaux américaines.
A est employé en tant qu’ingénieur chez un constructeur automobile allemand à Munich. À ce titre, A séjourne régulièrement en Allemagne pour des raisons professionnelles et occupe à cette fin un logement de fonction mis à sa disposition exclusive par son employeur à Munich.
2.2 Questions
- Quelle convention de double imposition (CDI) s’applique-t-elle ?
- Différentes conventions de double imposition peuvent-elles s’appliquer à des revenus distincts ?
- Dans quelle mesure ces revenus sont-ils imposables en Allemagne ?
3.1 Faits
A est domicilié à la fois en Allemagne (logement de fonction) et en Suisse (résidence familiale). Son centre de vie se trouve en Suisse. Il détient à 100 % les actions de deux sociétés de capitaux établies en Suisse, Immobilien AG et Freiberufler AG. La société Immobilien AG loue ses propres biens immobiliers suisses à des tiers et dispose en Suisse de son propre personnel et de ses propres locaux. La société Freiberufler AG facture à des tiers des prestations de conseil fournies pour l’essentiel par A en personne. Les prestations de conseil sont fournies par A exclusivement depuis son lieu d’activité en Suisse.
3.2 Questions
- Quels sont les revenus soumis à l’imposition par addition selon l’ancienne législation jusqu’en 2021 inclus ?
- Quels sont les revenus soumis à l’imposition par addition selon la nouvelle législation à partir de 2022 ?
4.1 Faits
A est exclusivement de nationalité allemande ; il est assujetti à l’impôt sans restriction en Allemagne depuis plus de dix ans et exerce les fonctions de gestionnaire de plusieurs fonds de capital-investissement. Il détient une participation directe dans plusieurs sociétés de « carry » établies au Luxembourg sous la forme juridique d’une SCSp, qui bénéficient d’un traitement fiscal transparent et lui versent des parts de bénéfices disproportionnées en cas de cession réussie des investissements dans les fonds. A détient ces participations dans son patrimoine privé. A renonce définitivement à son domicile et à sa résidence habituelle en Allemagne, s’installe de manière permanente en Suisse et exercera désormais son activité principalement depuis ce pays. Les sociétés de « carry » et les fonds sous-jacents continuent d’être gérés au Luxembourg ; les participations sont maintenues même après son départ.
4.2 Questions
- Les participations « carry » sont-elles soumises à un impôt allemand de départ ?
- Les revenus tirés de ces participations sont-ils encore imposables en Allemagne après le départ ?

