- Private
Das Seminar beleuchtet die steuerlichen Herausforderungen im grenzüberschreitenden Verhältnis zwischen Deutschland und der Schweiz. Im Fokus stehen die deutsche Schenkung- und Einkommensteuer, die Hinzurechnungsbesteuerung sowie die Wegzugsbesteuerung bei Beteiligungen und Carry-Strukturen. Anhand praxisnaher Fallbeispiele werden steuerliche Risiken und Gestaltungsmöglichkeiten aus deutscher Perspektive aufgezeigt.
A ist deutscher Staatsangehöriger und wohnt seit zwei Jahren in der Schweiz. Sein Freund B, der ebenfalls in der Schweiz ansässig ist, plant die Finanzierung eines Investitionsvorhabens. Zur Unterstützung gewährt A dem B ein Darlehen über 1 Mio. EUR. Das Darlehen ist nicht besichert. A und B vereinbaren einen Zinssatz von lediglich 2% p.a. Weitere Gegenleistungen des B sind nicht vorgesehen.
Im selben Jahr überweist A außerdem EUR 250.000 an eine Stiftung im Kanton Graubünden. Die Stiftung verfolgt nach Schweizer Recht ausschließlich gemeinnützige Zwecke und ist in Graubünden als steuerbegünstigt anerkannt. Die Mittel sollen für Projekte im Bereich der Förderung von Bildung und Wissenschaft verwendet werden.
Löst die Darlehensvergabe oder die Spende deutsche Schenkungsteuer aus?
A ist daneben an zwei Kapitalgesellschaften mit Sitz und Geschäftsleitung in der Schweiz beteiligt (siehe die untenstehende Grafik). A möchte seine Beteiligung an der AA AG in die AC AG einbringen und erhält hierfür neue Aktien der AC AG, so dass er im Ergebnis künftig zu 55% statt bisher zu 50% beteiligt ist.
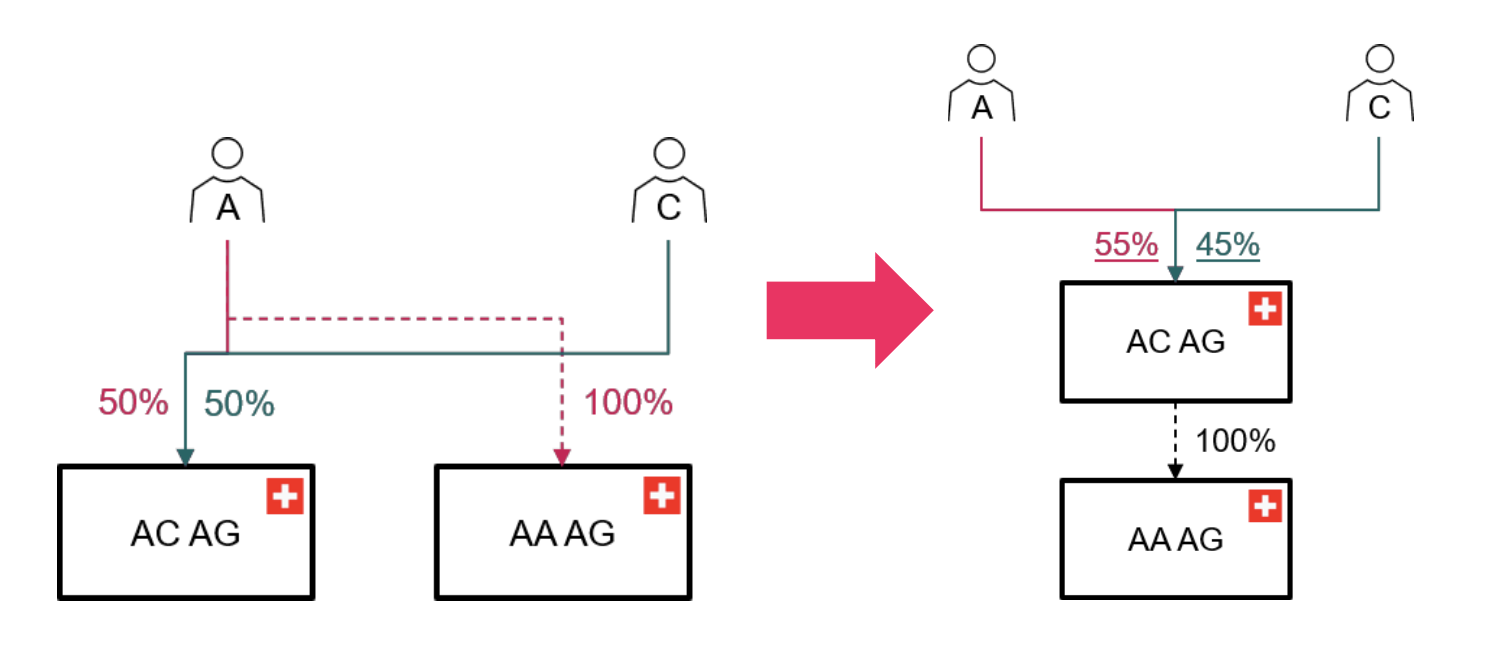
Unterliegt dieser Vorgang der deutschen Schenkungsteuer?
A lebt mit seiner Ehefrau und den gemeinsamen Kindern in einem Einfamilienhaus in Zürich, wo sich zugleich der Mittelpunkt seiner persönlichen Lebensinteressen befindet.
A ist US-amerikanischer Staatsangehöriger und verfügt über ein Wertpapierdepot bei einer Bank in New York, aus dem er Dividenden sowie Gewinne aus der Veräußerung von Aktien an US- Kapitalgesellschaften erzielt.
A ist als Ingenieur bei einem deutschen Automobilhersteller in München angestellt. Daher hält sich A berufsbedingt regelmäßig in Deutschland auf und nutzt hierfür eine ihm exklusiv zur Verfügung gestellte Dienstwohnung des Arbeitgebers in München.
A hat einen Wohnsitz sowohl in Deutschland (Dienstwohnung) als auch in der Schweiz (Familienheim). Sein Lebensmittelpunkt befindet sich in der Schweiz. Er hält jeweils 100 % der Aktien an zwei in der Schweiz ansässigen Kapitalgesellschaften, die Immobilien AG und die Freiberufler AG. Die Immobilien AG vermietet eigene Schweizer Immobilien an fremde Dritte und verfügt in der Schweiz über eigenes Personal und eigene Geschäftsräume. Die Freiberufler AG rechnet die im Wesentlichen von A persönlich erbrachten Beratungsleistungen gegenüber fremden Dritten ab. Die Beratungsleistungen werden von A ausschließlich mit Tätigkeitsort in der Schweiz erbracht.
A ist ausschließlich deutscher Staatsangehöriger und seit mehr als zehn Jahren in Deutschland unbeschränkt steuerpflichtig und als Manager mehrerer Private-Equity-Fonds tätig. Er ist unmittelbar an mehreren in Luxemburg ansässigen „Carry“-Gesellschaften in der Rechtsform der SCSp beteiligt, die steuerlich transparent behandelt werden und ihm bei erfolgreicher Veräusserung der Fondsinvestments überproportionale Gewinnanteile vermitteln. Die Beteiligungen hält A im Privatvermögen. A gibt seinen Wohnsitz und gewöhnlichen Aufenthalt in Deutschland vollständig auf, zieht dauerhaft in die Schweiz und übt seine Tätigkeit künftig im Wesentlichen von dort aus. Die Carry-Gesellschaften und die zugrunde liegenden Fonds werden weiterhin in Luxemburg verwaltet; die Beteiligungen bleiben auch nach dem Wegzug bestehen.

