1. Faits
A détient toutes les actions de la société « Hotel AG » dans son patrimoine privé fiscal. La société « Hotel AG » exploite un hôtel dans son propre immeuble. A vend ses actions à B.
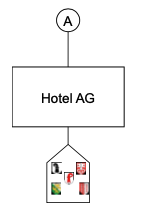
Questions
Quelles sont les conséquences en matière d’impôt sur les gains immobiliers et de droits de mutation dans les cas de figure suivants :
- Question a) : Au moment de la vente, l’activité hôtelière est en cours. L’acquéreuse B continue d’exploiter l’hôtel au sein de la société Hotel AG.
- Question b) : Au moment de la vente, l’activité hôtelière est en cours. Le prix d’achat se compose d’une partie immobilière de 4 millions de CHF et d’une partie relative à l’activité hôtelière de 1 million de CHF. L’acquéreuse B tente de poursuivre l’exploitation de l’hôtel en recourant à différents concepts, mais doit y mettre fin deux ans plus tard en raison de mauvais résultats commerciaux, liés notamment au confinement lié au coronavirus. L’immeuble est destiné à un autre usage à l’avenir, une conversion en immeuble de bureaux étant également envisageable.
- Question c) : Au moment de la vente, l’activité hôtelière est en cours. L’acquéreuse B revend l’activité hôtelière à C pour 1 million immédiatement après l’achat de la société Hotel AG (information complémentaire : le bien immobilier a une valeur vénale de 4 millions), B et C (ou leurs sociétés anonymes respectives) concluant entre elles un contrat de bail. La société « Hotel AG » devient ainsi la société « Immo AG », avec le changement d’objet social correspondant.
- Question d) : Au moment de la vente, l’activité hôtelière est en principe toujours en cours ; toutefois, en raison d’un accident du gérant (qui est également l’actionnaire A), l’établissement est déjà fermé depuis deux mois. A se voit contraint, en raison de problèmes de santé, de vendre rapidement son hôtel qu’il chérit tant. L’acquéreuse B, qui connaît l’hôtel depuis des années et s’y est elle-même souvent rendue lorsqu’elle était enfant, n’a pas encore de projets précis quant à la poursuite de l’exploitation hôtelière ni à sa durée, bien que A le souhaite pour la société « Hotel AG ».
- Question e) : Au moment de la vente, l’activité hôtelière est en cours. L’acheteuse B met toutefois fin à l’activité hôtelière dans un délai de trois mois et dépose simultanément une demande de permis de construire pour un nouvel immeuble de bureaux. L’offre d’achat était fondée sur une évaluation du terrain, l’acquéreuse n’ayant attribué aucune valeur supplémentaire à l’exploitation ni au mobilier de l’hôtel.
- Question f) : La société Hotel AG existe depuis 1932 et est propriétaire du bien immobilier depuis lors. Peu avant la vente, l’activité hôtelière est interrompue. L’acquéreuse B n’a pas encore de projets précis quant à l’utilisation future du bien immobilier, mais insiste pour reprendre l’ensemble du mobilier. Actuellement, l’accent est mis sur une « version allégée de l’hôtel » (la location à court terme d’appartements meublés avec conciergerie et service de ménage hebdomadaire). Selon le dernier bilan, la valeur comptable résiduelle du bien immobilier représente 60 % du total des actifs (soit 95 % si l’on se base sur la valeur vénale).
1. État des faits
La société Immo AG, à Zurich, détient quatre terrains dans son bilan. Ces terrains sont situés dans les cantons de Bâle-Campagne, Berne, Genève et Soleure, et sont loués à des tiers indépendants. Immo AG est détenue à 100 % par HoldCo. HoldCo est quant à elle détenue à 100 % par TopCo. TopCo est détenue par une personne physique.
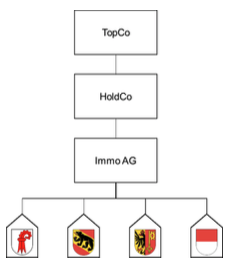
Questions
- HoldCo cède Immo AG. Quelles en sont les conséquences en matière d’impôt sur les gains immobiliers et de droits de mutation ?
- Quelles sont les conséquences fiscales de la vente d’Immo AG par une personne physique en ce qui concerne le bien immobilier situé dans le canton de Genève, et quelles mesures doivent être prises au niveau d’Immo AG ?
- La TopCo cède la HoldCo. Quelles en sont les conséquences en matière d’impôt sur les gains immobiliers, de droit de mutation et d’impôt sur le bénéfice pour les biens immobiliers situés dans les cantons de Bâle-Campagne, de Berne, de Genève et de Soleure ?
2. Alternative : « société holding immobilière » mixte
HoldCo détient la totalité des actions d’Immo SA. De plus, le bilan de HoldCo comprend un bien immobilier situé à Bâle-Campagne.
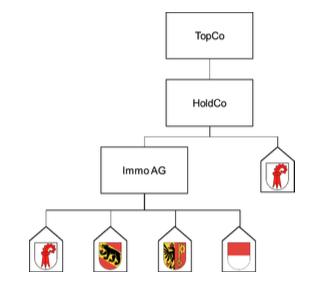
Question
- La société mère (TopCo) cède la société holding (HoldCo). Quelles en sont les conséquences en matière d’impôt sur les gains immobiliers, de droit de mutation et d’impôt sur le bénéfice pour les biens immobiliers situés dans le canton de Bâle-Campagne, par rapport au cas de figure initial ?
1. Situation
A, B, C et D détiennent des participations minoritaires dans Immo AG au sein de leur fortune privée fiscale. Immo AG détient des biens immobiliers dans les cantons de Bâle-Campagne, de Genève et de Zurich.
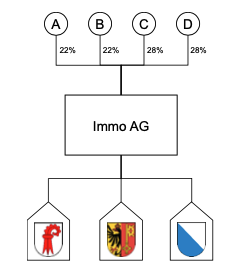
Questions
- Question a) : A vend ses actions à C. Quelles en sont les conséquences en matière d’impôt sur les gains immobiliers ?
- Question b) : A, B et C vendent simultanément leurs actions à D. Quelles en sont les conséquences en matière d’impôt sur les gains immobiliers ?
- Question c) : D achète les actions de B. Deux ans plus tard, D achète les actions de A et, quatre ans plus tard encore, celles de C. Quelles sont les conséquences en matière d’impôt sur les gains immobiliers ?
- Question d) : E contacte le conseil d’administration d’Immo AG et fait une offre d’achat intéressante mais limitée dans le temps pour Immo AG, alors que les actionnaires n’avaient pas l’intention de vendre. Le conseil d’administration informe les actionnaires A, B, C et D, qui sont en désaccord entre eux et ne communiquent pas, ou seulement en cas d’urgence. Le conseil d’administration ne procède à aucune autre vérification approfondie et se contente de communiquer à E l’accord de chaque actionnaire. La vente est conclue. Quelles en sont les conséquences en matière d’impôt sur les gains immobiliers ?
- Question e) : C et D souhaitent vendre une partie de leurs actions au sein de la famille, à A et B. Dans un premier temps, ils réduisent ainsi leur participation de moitié. A propose un prix plus élevé que B, achète 14 % chacun et détient donc désormais 50 %. Quatre ans plus tard, C et D décident également de céder les actions restantes au plus offrant. A achète les actions restantes et détient désormais 78 % ; B reste actionnaire minoritaire avec 22 % ; il n’a malheureusement pas pu rivaliser avec l’offre de A, bien qu’elle ait absolument voulu acquérir ces actions afin d’équilibrer la répartition des parts. Quelles sont les conséquences en matière d’impôt sur les gains immobiliers ?
1. État des faits
La société TopCo, dont le siège est au Luxembourg, détient la totalité des actions d’Immo AG, à Berne. Immo AG est propriétaire de deux immeubles situés dans le canton de Berne. Ces immeubles ont tous été acquis par Immo AG dans le cadre d’une transaction imposable en 2010.
TopCo est une société disposant d’une substance suffisante au Luxembourg aux fins de l’impôt suisse sur les gains immobiliers.
Les opérations suivantes sont désormais envisagées :
- Étape 1 : TopCo vend l’intégralité des actions d’Immo AG à BidCo, dont le domicile fiscal se trouve en Suisse. Les valeurs pertinentes aux fins de l’impôt sur les gains immobiliers se présentent comme suit :
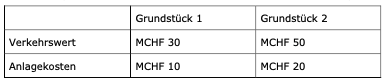
- Étape 2a : la BidCo cède à son tour les actions d’Immo AG à un tiers
- Étape 2b (alternative A) : Immo AG cède les biens immobiliers à un tiers dans le cadre d’un « asset deal ».
- Étape 2c (alternative B) : Immo AG fusionne avec BidCo sans incidence fiscale (absorption de filiale) et les biens immobiliers sont ensuite cédés par BidCo dans le cadre d’un « asset deal ».
Les valeurs pertinentes pour l'impôt sur les gains immobiliers dans les étapes 2a, 2b et 2c se présentent comme suit :
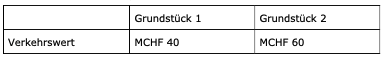
Questions
- Comment l'étape 1 est-elle traitée du point de vue de l'impôt sur les gains immobiliers bernois ?
- Quel est le montant des plus-values pertinentes au regard de l’impôt bernois sur les gains immobiliers résultant des étapes 2a, 2b et 2c ?
1. Faits
La société TopCo, dont le siège est en Allemagne, détient la totalité des actions d’Immo AG, Zurich. Immo AG est propriétaire d’un bien immobilier situé dans la ville de Zurich. Ce bien a été acquis par Immo AG dans le cadre d’une transaction imposable en 2010. Le coût d’acquisition s’élève à 50 MCHF et la valeur vénale actuelle du bien immobilier est de 100 MCHF.
TopCo est une société opérationnelle disposant d’une substance suffisante en Allemagne aux fins de l’impôt suisse sur les gains immobiliers.
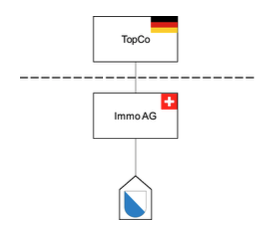
Question
L’impôt sur les gains immobiliers est-il prélevé dans le canton de Zurich et sur quelle plus-value ?
1. Faits
Les investisseurs suisses d’un fonds de placement contractuel («fonds») détenant directement des biens immobiliers cèdent conjointement la majorité des parts à l’acquéreur.
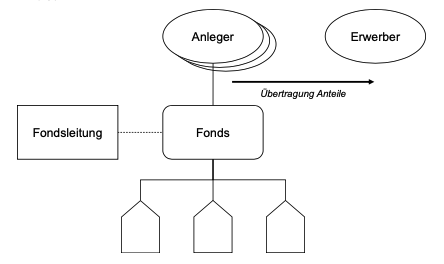
Cette configuration devrait gagner en importance, notamment avec l’introduction du L-QIF (Limited Qualified Investor Fund).
Questions
- Ce transfert constitue-t-il un changement de propriété économique susceptible d’entraîner des impôts sur les gains immobiliers ou des droits de mutation ? Qui serait le sujet fiscal ?
- La situation change-t-elle si la majorité des parts de la société de gestion du fonds est cédée ?
- Y a-t-il des changements en matière d’impôt sur les gains immobiliers et de droits de mutation lorsqu’il s’agit d’une propriété foncière indirecte (détenue par l’intermédiaire d’une société immobilière) ?
1. État des faits
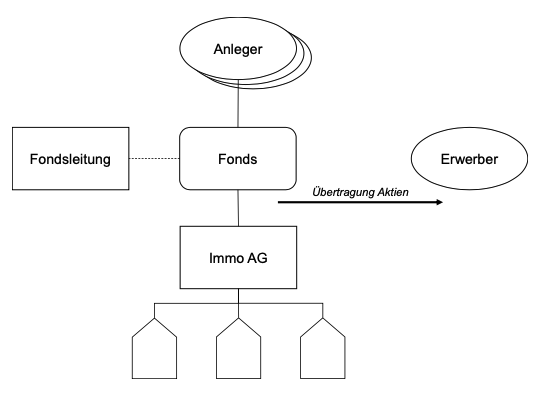
Le placement collectif de capitaux contractuel («fonds») détient ses biens immobiliers en Suisse de manière indirecte par l’intermédiaire d’une «Immo AG». Les investisseurs sont des investisseurs institutionnels. Les actions d’Immo AG sont désormais cédées à l’acquéreur.
Question
- Quelles sont les conséquences en matière d’impôt sur les gains immobiliers et de droits de mutation au niveau du fonds, des investisseurs et de la société de gestion du fonds (sous réserve d’une base légale cantonale/communale correspondante) ? Il convient uniquement d’aborder la question de la qualité de sujet fiscal potentiel.
1. État des faits
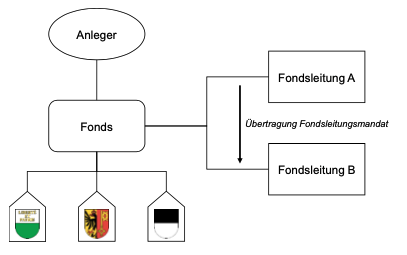
Un placement collectif de capitaux (fonds de placement contractuel) détient des immeubles dans les cantons de Fribourg, Genève et Vaud. La gestion du fonds est assurée par la société de gestion A.
Question
- La société de gestion A transfère la gestion du fonds à la société de gestion B, qui est un tiers indépendant. Quelles en sont les conséquences en matière de droit de mutation ?