1.1 Faits
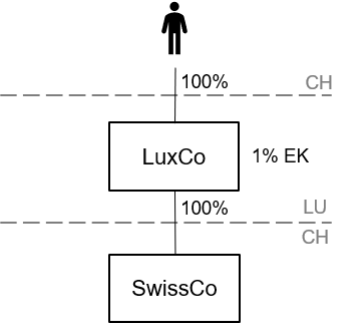
Une personne physique domiciliée en Suisse détient, par l'intermédiaire d'une société de capitaux luxembourgeoise (LuxCo), une participation indirecte dans une société de capitaux suisse (SwissCo).
LuxCo n'emploie aucun personnel, détient SwissCo comme seule participation et présente un taux d'autocapitalisation de 1 %.
1.2 Question
S'agit-il d'un cas d'abus de convention ?
2.1 Faits
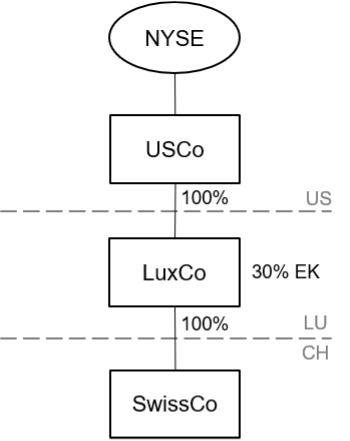
Une société de capitaux (USCo) cotée à la Bourse de New York (NYSE) et bénéficiant des avantages de la convention fiscale avec les États-Unis (DBA-USA) détient, par l’intermédiaire d’une société de capitaux luxembourgeoise (LuxCo), une participation indirecte dans une société de capitaux nationale (SwissCo).
LuxCo n’emploie aucun personnel, détient SwissCo comme seule participation et présente un taux de fonds propres de 30 %.
2.2 Questions
- Comment qualifier cet état de fait (« treaty shopping » simple ou qualifié, « rule shopping » ou combinaison de « rule shopping » et de « treaty shopping ») ?
- LuxCo présente-t-elle la substance requise pour pouvoir faire valoir une exonération totale de l’impôt anticipé sur les dividendes de SwissCo ?
3.1 Faits
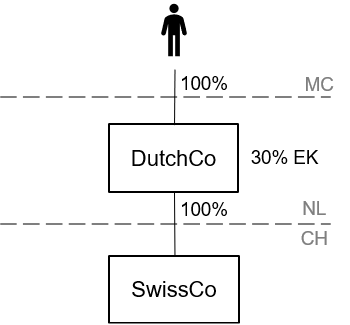
Une personne physique domiciliée à Monaco détient indirectement, par l’intermédiaire d’une société de capitaux néerlandaise (DutchCo), une participation dans une société de capitaux suisse (SwissCo).
DutchCo n’emploie aucun personnel, détient SwissCo comme seule participation et présente un taux d’autocapitalisation de 30 %.
3.2 Questions
- Comment qualifier cette situation (« treaty shopping » simple ou qualifié, « rule shopping » ou une combinaison des deux) ?
- DutchCo présente-t-elle la substance requise pour pouvoir faire valoir une exonération totale de l’impôt anticipé sur les dividendes de SwissCo ?
4.1 Faits
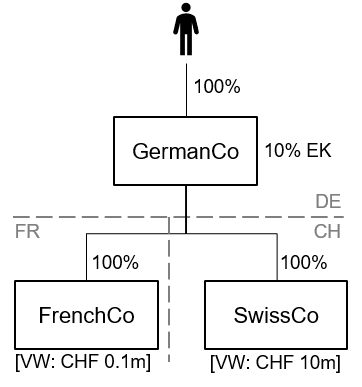
Une personne physique domiciliée en Allemagne détient, par l’intermédiaire d’une société de capitaux allemande (GermanCo), une participation indirecte dans une société de capitaux nationale (SwissCo).
GermanCo n’emploie aucun personnel, présente un taux d’autocapitalisation de 10 % et détient, outre SwissCo, une autre participation dans une société de capitaux en France (FrenchCo).
Alors que SwissCo présente une valeur vénale de 10 millions de CHF, FrenchCo est une société «dormante» dont la valeur vénale s'élève à l'équivalent de 100'000 CHF.
4.2 Questions
- Comment qualifier cette situation (« treaty shopping » simple ou qualifié, « rule shopping » ou combinaison de « rule shopping » et de « treaty shopping ») ?
- GermanCo dispose-t-elle de la substance requise pour pouvoir faire valoir une exonération totale de l’impôt anticipé sur les dividendes de SwissCo ?
5.1 Faits
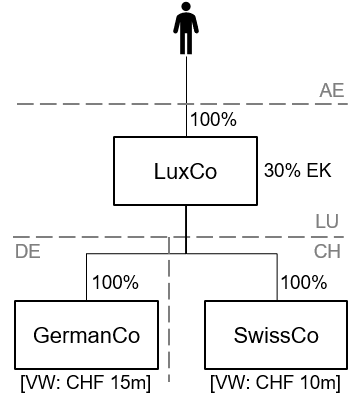
Une personne physique domiciliée à Dubaï détient indirectement, par l’intermédiaire d’une société de capitaux luxembourgeoise (LuxCo), une participation dans une société de capitaux suisse (SwissCo).
LuxCo n’emploie aucun personnel, présente un taux d’autofinancement de 30 % et détient, outre sa participation dans SwissCo, une participation dans une société de capitaux en Allemagne (GermanCo).
Alors que SwissCo présente une valeur vénale de 10 millions de CHF, celle de GermanCo s’élève à l’équivalent de 15 millions de CHF.
5.2 Questions
- Comment qualifier cette situation (« treaty shopping » simple ou qualifié, « rule shopping » ou combinaison de « rule shopping » et de « treaty shopping ») ?
- LuxCo dispose-t-elle de la substance requise pour pouvoir faire valoir une exonération totale de l’impôt anticipé sur les dividendes de SwissCo ?
6.1 Faits
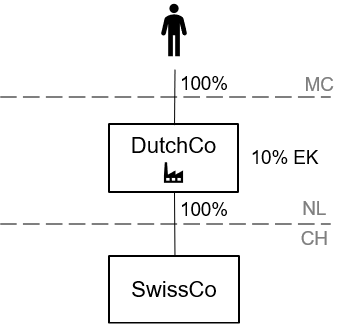
Une personne physique domiciliée à Monaco détient indirectement, par l’intermédiaire d’une société de capitaux néerlandaise (DutchCo), une participation dans une société de capitaux suisse (SwissCo).
DutchCo exerce une activité opérationnelle avec son propre personnel dans ses propres locaux aux Pays-Bas et présente un taux d’autocapitalisation de 10 %.
6.2 Question
DutchCo dispose-t-elle de la substance requise pour pouvoir faire valoir une exonération totale de l’impôt anticipé sur les dividendes versés par SwissCo ?
7.1 Faits
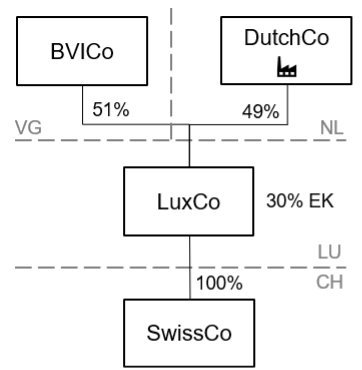
Une société de capitaux ayant son siège aux Îles Vierges britanniques (BVICo) détient une participation de 51 % dans une société de capitaux luxembourgeoise (LuxCo). Les 49 % restants sont détenus par une société de capitaux exerçant une activité opérationnelle et ayant son siège aux Pays-Bas (DutchCo). LuxCo détient quant à elle une participation dans une société de capitaux suisse (SwissCo).
LuxCo n’emploie aucun personnel, détient SwissCo comme seule participation et affiche un taux d’autocapitalisation de 30 %.
7.2 Question
LuxCo peut-elle faire valoir une exonération totale de l'impôt anticipé sur les dividendes versés par SwissCo ?