- Individus
Mobilité internationale
cette version linguistique est une traduction générée automatiquement. Le texte peut donc contenir des erreurs linguistiques et terminologiques.
voir dans la langue originale (Allemand)cette version linguistique est une traduction générée automatiquement. Le texte peut donc contenir des erreurs linguistiques et terminologiques.
voir dans la langue originale (Allemand)Ce séminaire aborde les aspects fiscaux et liés au droit de séjour de l'installation en Suisse de particuliers fortunés. L'accent est mis sur les conditions d'installation des ressortissants de l'UE/AELE et des ressortissants de pays tiers, l'imposition forfaitaire ainsi que ses conséquences en cas de modifications du droit de la propriété immobilière et du droit fiscal des personnes physiques. En outre, les conséquences fiscales de différentes structures patrimoniales, telles que les sociétés holding, les fondations familiales et les trusts, sont analysées avant l’installation à l’aide d’exemples concrets tirés de la pratique.
Mukhtar Hassan souhaite transférer son domicile en Suisse fin 2026. Il est né le 1er août 1990 à Londres (Royaume-Uni). Il est de nationalité saoudienne et de confession musulmane. Depuis quelques années, il possède également un passeport maltais. M. Hassan est célibataire et n’a pas d’enfants. Il réside actuellement en Arabie saoudite, mais passe également beaucoup de temps aux États-Unis, en France et au Royaume-Uni.
M. Hassan a des liens familiaux avec la Suisse. Son grand-père a vécu plusieurs années à Zurich et a ensuite passé régulièrement ses vacances à Saint-Moritz. Dès son enfance, M. Hassan se rendait régulièrement dans le canton des Grisons avec son père. Il a également passé des vacances dans d’autres régions de Suisse, notamment à Zermatt. En Suisse, il aime faire du ski et de la randonnée. Il a des amis en Haute-Engadine. Il a l’intention de s’installer à Saint-Moritz.
M. Hassan est financièrement indépendant. Sa fortune se compose principalement de placements financiers tels que des fonds spéculatifs, des actions et du capital-investissement, ainsi que de biens immobiliers à l’étranger. Il possède en outre diverses œuvres d’art. Il reçoit régulièrement des dons de son père en Arabie saoudite et de sa mère au Royaume-Uni.
M. Hassan mène une vie retirée et n’est pas présent sur les réseaux sociaux. Il voyage beaucoup pour s’adonner à ses loisirs : le ski, la pêche, l’équitation et l’aviation. Il ne prévoit pas de séjours prolongés à l’étranger. Malgré ses voyages, il souhaite revenir régulièrement en Suisse, où il compte établir son lieu de vie principal.
Ferran Lopez (né en 1966), son épouse Claudia (née en 1972) et leur fils Juan (né en 2010) sont de nationalité espagnole et résident à Barcelone. Ils prévoient de s’établir à Saint-Moritz mi-2027, où Ferran Lopez possède depuis des années un appartement en copropriété. Ni Ferran Lopez ni son épouse Claudia n’exerceront d’activité lucrative en Suisse. Juan fréquentera le Lyceum Alpinum à Zuoz. Il étudiera ensuite les mathématiques à l'ETH de Zurich.
Ferran Lopez s’intéresse à l’imposition selon la dépense dans le canton des Grisons. Sa fortune s’élève à environ 100 millions de francs suisses. Outre des actifs à l’étranger, Ferran Lopez possède les actifs suisses suivants :
Ferran Lopez prévoit que le compte et le dépôt de titres auprès d’UBS SA généreront, au cours de l’année civile 2026, après déduction des frais de gestion déductibles, des revenus de 200'000 CHF. Il table en outre sur un dividende de FLCM AG de 400 000 CHF. La valeur locative de l’appartement à Saint-Moritz s’élève à 80'000 CHF (soit 64'000 CHF après déduction forfaitaire de 20 % pour l’entretien de l’immeuble). Pour l’évaluation du cas présent, on suppose que des revenus correspondants provenant de sources suisses seront perçus au cours de l’année civile 2027.
À la demande de son conseiller fiscal, Ferran Lopez remplit le tableau suivant relatif aux frais de subsistance :
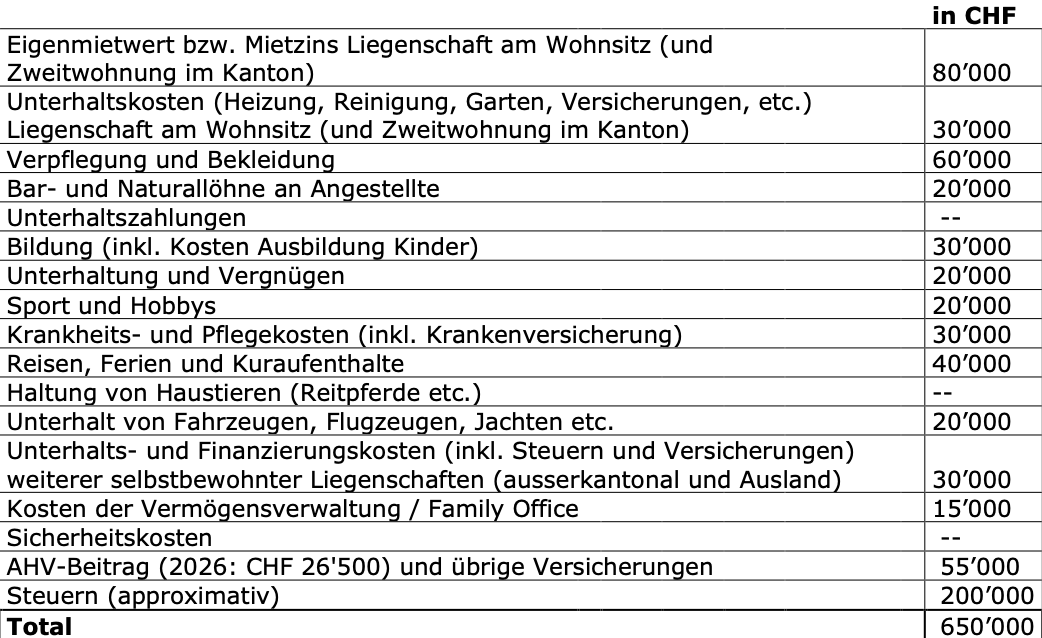
Nous sommes en 2029. Le couple Lopez a son domicile fiscal à Saint-Moritz depuis 2027 et est imposé selon la méthode forfaitaire. La situation financière du couple Lopez n’a pas changé par rapport au cas n° 2, à l’exception d’une résidence secondaire à Arosa, acquise par Ferran Lopez début 2029 et utilisée gratuitement comme résidence de vacances par son fils et son frère. La valeur fiscale s'élève à 3,5 millions de francs suisses, la valeur locative selon l'estimation officielle à 65 000 francs suisses.
Nous sommes en 2031. Le couple Lopez a son domicile fiscal à Saint-Moritz depuis 2027. Il est imposé selon le principe de l’imposition en fonction des revenus.
Ferran Lopez était déjà très fortuné au moment de son mariage. Son épouse Claudia n’a pas apporté d’actifs significatifs dans le mariage.
Peter Müller (né en 1968) est de nationalité portugaise. Il réside depuis plusieurs années à Monaco. Il est divorcé et a deux enfants majeurs qui vivent à Londres. M. Müller souhaite s’installer à Zurich début 2027 en tant que rentier. Il n’exercera aucune activité lucrative en Suisse.
M. Müller a jusqu’à présent exercé une activité d’entrepreneur immobilier. Il détient ses biens immobiliers dans son patrimoine privé. Il souhaite les vendre avant son installation. Le produit de la vente, d’environ 80 millions de CHF, doit être géré par un gestionnaire de fortune externe. Il est prévu de constituer un portefeuille composé d’actions, d’obligations et de parts de fonds.
M. Müller souhaite préserver son patrimoine à long terme pour sa famille. Dans le même temps, il ne souhaite pas, pour l’instant, en céder le contrôle. Au cours de l’entretien, son conseiller évoque une société holding personnelle, une fondation familiale liechtensteinoise et un trust.
