- Private
Das Seminar beleuchtet die steuerlichen und aufenthaltsrechtlichen Aspekte der internationalen Ansiedlung vermögender Privatpersonen in der Schweiz. Im Fokus stehen die Voraussetzungen für den Zuzug von EU/EFTA- und Drittstaatsangehörigen, die Besteuerung nach dem Aufwand sowie deren Auswirkungen bei Änderungen im Wohneigentums- und Individualsteuerrecht. Zudem werden die steuerlichen Folgen unterschiedlicher Vermögensstrukturen wie Holdinggesellschaften, Familienstiftungen und Trusts vor dem Zuzug anhand praxisnaher Fallbeispiele analysiert.
Mukhtar Hassan möchte seinen Wohnsitz Ende 2026 in die Schweiz verlegen. Er wurde am 1. August 1990 in London (UK) geboren. Er ist saudi-arabischer Staatsangehöriger und Muslim. Seit einigen Jahren hat er zudem einen maltesischen Pass. Herr Hassan ist ledig und hat keine Kinder. Er wohnt derzeit in Saudi-Arabien, verbringt aber auch viel Zeit in den USA, in Frankreich und in Grossbritannien.
Herr Hassan hat eine familiäre Verbindung zur Schweiz. Sein Grossvater lebte einige Jahre in Zürich und verbrachte später seine Ferien regelmässig in St. Moritz. Schon als Kind reiste Herr Hassan mit seinem Vater immer wieder in den Kanton Graubünden. Er hat auch in anderen Regionen der Schweiz Ferien gemacht, etwa in Zermatt. In der Schweiz fährt er gerne Ski und geht wandern. Im Oberengadin hat er Freunde. Er beabsichtigt, in St. Moritz Wohnsitz zu nehmen.
Herr Hassan ist finanziell unabhängig. Sein Vermögen besteht hauptsächlich aus Finanzanlagen wie Hedgefonds, Aktien und Private Equity sowie aus Immobilien im Ausland. Ausserdem besitzt er verschiedene Kunstgegenstände. Er erhält regelmässig Schenkungen von seinem Vater in Saudi-Arabien und von seiner Mutter in Grossbritannien.
Herr Hassan lebt zurückgezogen und ist nicht in den sozialen Medien präsent. Er reist viel, um seinen Hobbys nachzugehen: Skifahren, Fischen, Reiten und Fliegen. Längere Aufenthalte im Ausland plant er nicht. Trotz seiner Reisen will er regelmässig in die Schweiz zurückkehren, wo sein künftiger Lebensmittelpunkt liegen soll.
Ferran Lopez (Jahrgang 1966), seine Ehefrau Claudia (Jahrgang 1972) und der gemeinsame Sohn Juan (Jahrgang 2010) sind spanische Staatsangehörige und wohnen in Barcelona. Sie planen, Mitte 2027 in St. Moritz Wohnsitz zu nehmen, wo Ferran Lopez seit Jahren eine Wohnung im Stockwerkeigentum besitzt. Weder Ferran Lopez noch seine Ehefrau Claudia werden in der Schweiz einer Erwerbstätigkeit nachgehen. Juan wird das Lyceum Alpinum in Zuoz besuchen. Anschliessend wird er an der ETH in Zürich Mathematik studieren.
Ferran Lopez interessiert sich für die Besteuerung nach dem Aufwand im Kanton Graubünden. Sein Vermögen beläuft sich auf ca. CHF 100 Mio. Nebst ausländischen Vermögenswerten besitzt Ferran Lopez folgende schweizerische Vermögenswerte:
Ferran Lopez erwartet, dass das Konto und das Wertschriftendepot bei der UBS AG im Kalenderjahr 2026, nach Abzug der abzugsfähigen Verwaltungskosten, Erträge von CHF 200'000 abwerfen werden. Des Weiteren rechnet er mit einer Dividende der FLCM AG von CHF 400'000. Der Eigenmietwert der Wohnung in St. Moritz beträgt CHF 80'000 (bzw. CHF 64'000 nach Abzug des Pauschalabzugs für den Liegenschaftsunterhalt von 20%). Für die Beurteilung des vorliegenden Falles werden für das Kalenderjahr 2027 entsprechende Einkünfte aus schweizerischen Quellen angenommen.
Auf entsprechende Bitte seines Steuerberaters füllt Ferran Lopez die folgende Lebenshaltungskostentabelle aus:
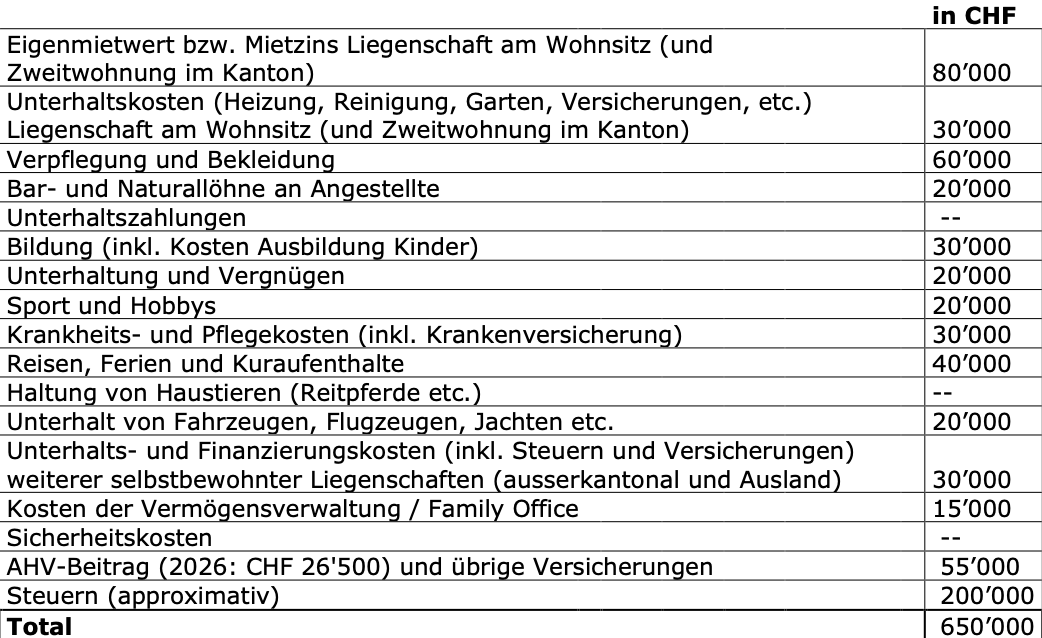
Es ist das Jahr 2029. Das Ehepaar Lopez hat seit 2027 seinen steuerrechtlichen Wohnsitz in St. Moritz und wird nach dem Aufwand besteuert. Die finanziellen Verhältnisse des Ehepaares Lopez haben sich gegenüber Fall 2 nicht verändert, bis auf eine Zweitwohnung in Arosa, die Ferran Lopez anfangs 2029 erworben hat und von seinem Sohn und seinem Bruder unentgeltlich als Ferienwohnung genutzt wird. Der Steuerwert beträgt CHF 3.5 Mio., der Mietwert gemäss amtlicher Schätzung CHF 65'000.
Es ist das Jahr 2031. Das Ehepaar Lopez hat seit 2027 seinen steuerrechtlichen Wohnsitz in St. Moritz. Sie werden nach dem Aufwand besteuert.
Ferran Lopez war bei der Heirat bereits sehr vermögend. Seine Ehefrau Claudia brachte keine signifikanten Vermögenswerte mit in die Ehe.
Peter Müller (Jahrgang 1968) ist portugiesischer Staatsangehöriger. Er wohnt seit mehreren Jahren in Monaco. Er ist geschieden und hat zwei erwachsene Kinder, die in London leben. Herr Müller möchte Anfang 2027 als Privatier nach Zürich ziehen. Er wird in der Schweiz nicht erwerbstätig sein.
Herr Müller war bisher als Immobilienunternehmer tätig. Die Liegenschaften hält er im Privatvermögen. Er will sie vor dem Zuzug verkaufen. Den Verkaufserlös von rund CHF 80 Mio. soll ein externer Vermögensverwalter verwalten. Vorgesehen ist ein Portfolio aus Aktien, Obligationen und Fondsanteilen.
Herr Müller möchte sein Vermögen langfristig für die Familie sichern. Gleichzeitig will er die Kontrolle darüber vorerst nicht aus der Hand geben. Im Gespräch erwähnt sein Berater eine persönliche Holdinggesellschaft, eine liechtensteinische Familienstiftung und einen Trust.