1.1 Sachverhalt
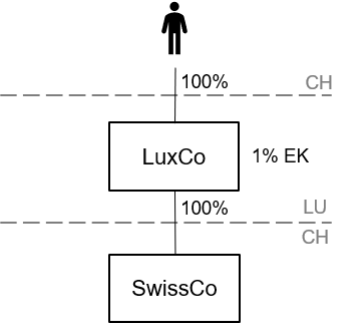
Eine natürliche Person mit Wohnsitz in der Schweiz hält über eine luxemburgische Kapitalgesellschaft (LuxCo) indirekt eine Beteiligung an einer inländischen Kapitalgesellschaft (SwissCo).
LuxCo beschäftigt kein Personal, hält SwissCo als einzige Beteiligung und weist einen Eigenkapitalisierungsgrad von 1% auf.
1.2 Frage
Liegt ein Fall von Abkommensmissbrauch vor?
2.1 Sachverhalt
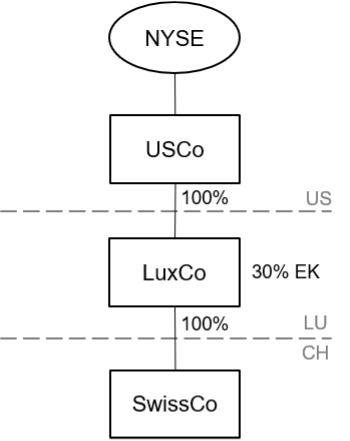
Eine an der New York Stock Exchange (NYSE) kotierte und unter dem DBA-USA abkommensberechtigte Kapitalgesellschaft (USCo) hält über eine luxemburgische Kapitalgesellschaft (LuxCo) indirekt eine Beteiligung an einer inländischen Kapitalgesellschaft (SwissCo).
LuxCo beschäftigt kein Personal, hält SwissCo als einzige Beteiligung und weist einen Eigenkapitalisierungsgrad von 30% auf.
2.2 Fragen
- Wie ist der Sachverhalt zu qualifizieren (einfaches/qualifiziertes Treaty Shopping, Rule Shopping oder Kombination von Rule- und Treaty Shopping)?
- Weist LuxCo die erforderliche Substanz auf, um auf den Dividenden von SwissCo eine volle Entlastung von der Verrechnungssteuer geltend machen zu können?
3.1 Sachverhalt
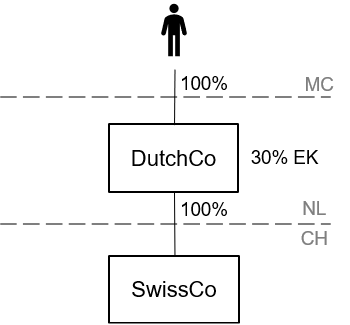
Eine natürliche Person mit Wohnsitz in Monaco hält über eine niederländische Kapitalgesellschaft (DutchCo) indirekt eine Beteiligung an einer inländischen Kapitalgesellschaft (SwissCo).
DutchCo beschäftigt kein Personal, hält SwissCo als einzige Beteiligung und weist einen Eigenkapitalisierungsgrad von 30% auf.
3.2 Fragen
- Wie ist der Sachverhalt zu qualifizieren (einfaches/qualifiziertes Treaty Shopping, Rule Shopping oder Kombination von Rule- und Treaty Shopping)?
- Weist DutchCo die erforderliche Substanz auf, um auf den Dividenden von SwissCo eine volle Entlastung von der Verrechnungssteuer geltend machen zu können?
4.1 Sachverhalt
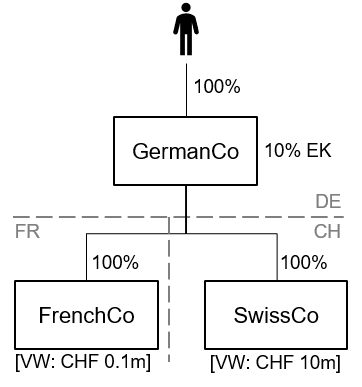
Eine natürliche Person mit Wohnsitz in Deutschland hält über eine deutsche Kapitalgesellschaft (GermanCo) indirekt eine Beteiligung an einer inländischen Kapitalgesellschaft (SwissCo).
GermanCo beschäftigt kein Personal, weist einen Eigenkapitalisierungsgrad von 10% auf und hält neben SwissCo noch eine weitere Beteiligung an einer Kapitalgesellschaft in Frankreich (FrenchCo).
Während SwissCo einen Verkehrswert von CHF 10 Mio. aufweist, handelt es sich bei FrenchCo um eine «schlafende» Gesellschaft mit einem Verkehrswert von umgerechnet CHF 100’000.
4.2 Fragen
- Wie ist der Sachverhalt zu qualifizieren (einfaches/qualifiziertes Treaty Shopping, Rule Shopping oder Kombination von Rule- und Treaty Shopping)?
- Weist GermanCo die erforderliche Substanz auf, um auf den Dividenden von SwissCo eine volle Entlastung von der Verrechnungssteuer geltend machen zu können?
5.1 Sachverhalt
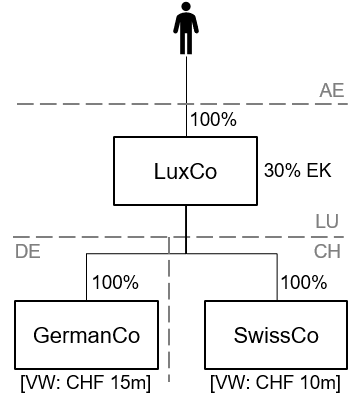
Eine natürliche Person mit Wohnsitz in Dubai hält über eine luxemburgische Kapitalgesellschaft (LuxCo) indirekt eine Beteiligung an einer inländischen Kapitalgesellschaft (SwissCo).
LuxCo beschäftigt kein Personal, weist einen Eigenkapitalisierungsgrad von 30% auf und hält neben der Beteiligung an SwissCo noch eine Beteiligung an einer Kapitalgesellschaft in Deutschland (GermanCo).
Während SwissCo einen Verkehrswert von CHF 10 Mio. aufweist, beläuft sich der Verkehrswert von GermanCo auf umgerechnet CHF 15 Mio.
5.2 Fragen
- Wie ist der Sachverhalt zu qualifizieren (einfaches/qualifiziertes Treaty Shopping, Rule Shopping oder Kombination von Rule- und Treaty Shopping)?
- Weist LuxCo die erforderliche Substanz auf, um auf den Dividenden von SwissCo eine volle Entlastung von der Verrechnungssteuer geltend machen zu können?
6.1 Sachverhalt
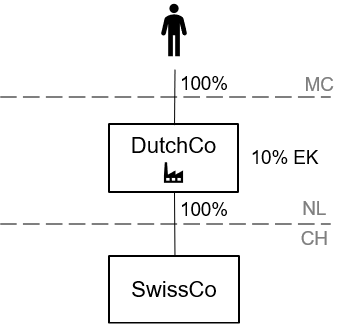
Eine natürliche Person mit Wohnsitz in Monaco hält über eine niederländische Kapitalgesellschaft (DutchCo) indirekt eine Beteiligung an einer inländischen Kapitalgesellschaft (SwissCo).
DutchCo geht einer operativen Tätigkeit mit eigenem Personal in eigenen Räumlichkeiten in den Niederlanden nach und weist einen Eigen-kapitalisierungsgrad von 10% auf.
6.2 Frage
Weist DutchCo die erforderliche Substanz auf, um auf den Dividenden von SwissCo eine volle Entlastung von der Verrechnungssteuer geltend machen zu können?
7.1 Sachverhalt
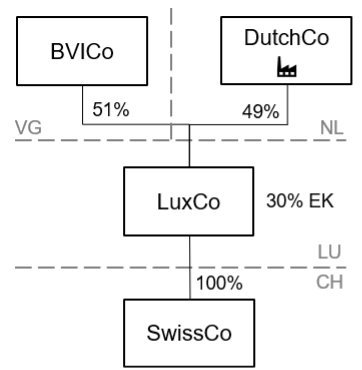
Eine Kapitalgesellschaft mit Sitz auf den British Virgin Islands (BVICo) hält eine Kapitalbeteiligung von 51% an einer luxemburgischen Kapitalgesellschaft (LuxCo). Die restlichen 49% werden von einer operativ tätigen Kapitalgesellschaft mit Sitz in den Niederlanden (DutchCo) gehalten. LuxCo hält ihrerseits eine Beteiligung an einer schweizerischen Kapitalgesellschaft (SwissCo).
LuxCo beschäftigt kein Personal, hält SwissCo als einzige Beteiligung und weist einen Eigenkapitalisierungsgrad von 30% auf.
7.2 Frage
Kann LuxCo eine vollständige Entlastung von der Verrechnungssteuer auf den Dividenden von SwissCo geltend machen?